Haushaltsbuch führen: So behalten Sie Einnahmen und Ausgaben im Überblick
Aktualisiert
Ein Haushaltsbuch führen heißt: Jeden Betrag notieren, der hereinkommt oder hinausgeht, ihn einer von wenigen Kategorien zuordnen und einmal pro Woche auf die Summen schauen. Mehr ist es nicht. Das Werkzeug zählt dabei viel weniger als die Gewohnheit: Notizbuch, Tabelle und App funktionieren gleich gut, wenn Sie sie jeden Tag nutzen. Diese Anleitung führt Schritt für Schritt durch alles, von der Wahl der Methode bis zum gemeinsamen Haushaltsbudget, damit Sie Ihre Finanzen privat verwalten, ohne dass daraus ein Nebenjob wird.
Schritt 1: Wählen Sie, wie Sie Ihr Haushaltsbuch führen
Es gibt drei Wege, Geld festzuhalten, und einen vierten, wenn Sie das Eintippen Ihrer Bank überlassen. Nehmen Sie den, den Sie wirklich jeden Tag öffnen werden, nicht den eindrucksvollsten.
| Methode | Gut für | Worauf achten |
|---|---|---|
| Notizbuch | Einen Probemonat ganz ohne Einrichtung. Wer von Hand schreibt, nimmt jeden Einkauf bewusst wahr. | Summen und Diagramme rechnen Sie selbst aus, und an der Kasse ist das Heft selten dabei. |
| Excel-Tabelle | Alle, die gern eigene Formeln bauen und am Schreibtisch auswerten. | Auf dem Handy mühsam auszufüllen, also stapeln sich Belege und geraten in Vergessenheit. Kategorien und Diagramme pflegen Sie selbst. |
| App mit manueller Eingabe | Jede Ausgabe direkt in Sekunden erfassen, Summen und Diagramme kommen fertig. | Jeden Betrag geben Sie trotzdem selbst ein, die Eingabe muss also schnell sein, sonst schläft die Gewohnheit ein. |
| App mit Kontoanbindung | Wer viele Kartenzahlungen hat und vor allem einen automatischen Verlauf will. | Sie geben Zugriff auf Ihr Konto, Importe kommen verspätet oder landen in der falschen Kategorie, und Sie schauen kaum noch auf Ihre Ausgaben. |
Wenn Sie noch nie ein Haushaltsbuch geführt haben, ist eine manuelle Methode der bessere Lehrer: Gerade weil Sie jeden Einkauf bemerken, ändert sich Ihr Verhalten. Ist eine Tabelle schon einmal eingeschlafen, lesen Sie, wie Sie Ausgaben ohne Excel-Tabelle erfassen. Und wenn Sie sich für eine App entscheiden, zeigt der Ratgeber Haushaltsbuch-App fürs iPhone richtig auswählen, was Sie zuerst prüfen sollten.
Schritt 2: Konten und Kategorien anlegen, die funktionieren
Konten sind die Orte, an denen Ihr Geld liegt: Bargeld, Girokonto, Kreditkarte, Tagesgeld. Notieren Sie vor dem Start den aktuellen Stand jedes Kontos. Geld, das Sie zwischen ihnen verschieben, etwa vom Girokonto aufs Tagesgeld, ist keine Ausgabe, sondern eine Umbuchung. Erfassen Sie es getrennt, sonst sehen Ihre Ausgaben höher aus, als sie sind.
Kategorien beantworten die eigentliche Frage: Wohin geht das Geld? Starten Sie mit 8 bis 12. Wenige, breite Kategorien machen die Monatsübersicht leicht lesbar. Diese Aufteilung passt für die meisten Haushalte:
- Wohnen: Miete oder Kredit, Nebenkosten, Strom, Internet
- Lebensmittel
- Essen gehen und Kaffee
- Mobilität: Sprit, ÖPNV, Taxi, Parken
- Gesundheit: Apotheke, Arzt, Fitness
- Abos und Handy
- Einkäufe: Kleidung, Haushalt, Elektronik
- Freizeit: Hobbys, Kino, Reisen
- Kinder und Haustiere
- Geschenke und Spenden
- Sonstiges
Für Einnahmen reichen meist drei Kategorien: Gehalt, Nebeneinkünfte und Sonstiges. Zwei Regeln halten Kategorien nützlich. Ordnen Sie nach Entscheidung, nicht nach Geschäft: Ein Supermarkteinkauf mit Wein fürs Wochenende ist Lebensmittel plus Freizeit, wenn Sie genau das sehen wollen. Und wenn „Sonstiges“ mehr als etwa ein Zehntel Ihrer Ausgaben ausmacht, bekommt der größte Posten darin eine eigene Kategorie.
Schritt 3: Ein einfaches Budget-Modell wählen
Im ersten Monat nur aufschreiben. Setzen Sie noch keine Limits, denn zum Planen brauchen Sie echte Zahlen. Sobald klar ist, wohin das Geld fließt, wählen Sie ein Modell, das sich in einem Satz erklären lässt. Das sind Möglichkeiten, keine Pflicht:
- Die 50/30/20-Regel. Das Nettoeinkommen wird aufgeteilt: 50 % für Fixkosten und Notwendiges (Wohnen, Lebensmittel, Rechnungen, Mobilität), 30 % für Wünsche (Restaurant, Hobbys, Shopping) und 20 % fürs Sparen und Schuldentilgen. Bei 2.500 € netto sind das 1.250 €, 750 € und 500 €. In teuren Städten braucht Notwendiges oft mehr als die Hälfte, auch 60/20/20 ist ein Plan.
- Zuerst sich selbst bezahlen. Am Zahltag überweisen Sie einen festen Betrag, etwa 10 %, aufs Sparkonto, bevor Sie irgendetwas ausgeben. Den Rest dürfen Sie ohne schlechtes Gewissen ausgeben. Simpel und schwer zu brechen.
- Umschlagmethode. Einige flexible Kategorien wie Lebensmittel, Essen gehen und Freizeit bekommen einen festen Monatsbetrag. Ist der Umschlag leer, ist die Kategorie für diesen Monat erledigt. Funktioniert mit Bargeld oder mit Zahlen in Ihren Notizen.
- Nullbasiertes Budget. Vor Monatsbeginn bekommt jeder Euro Einkommen eine Aufgabe, bis nichts mehr unverplant ist. Die meiste Kontrolle, der meiste Aufwand.
Egal welches Modell: Planen Sie unregelmäßige Kosten ein, etwa Versicherungen, Autoreparaturen, Urlaub und Jahresabos. Addieren Sie sie für ein Jahr, teilen Sie durch 12 und legen Sie diesen Betrag jeden Monat zurück. Dann sind sie kein Notfall mehr.
Schritt 4: Festlegen, wie oft Sie Ihre Finanzen prüfen
Erfassen ohne Hinschauen ist bloße Buchhaltung. Gespart wird erst durch einen kurzen, regelmäßigen Blick:
- Täglich, ein paar Sekunden: Erfassen Sie jede Ausgabe, sobald sie anfällt. Abends aus dem Gedächtnis gehen die Kleinigkeiten verloren, und genau die summieren sich.
- Wöchentlich, etwa 10 Minuten: Prüfen Sie, ob etwas fehlt, korrigieren Sie Kategorien und werfen Sie einen Blick auf die größten. Jetzt können Sie im laufenden Monat noch gegensteuern.
- Monatlich, etwa 30 Minuten: Einnahmen und Ausgaben vergleichen, die Sparsumme ansehen, Kategorien mit dem Vormonat vergleichen und eine Sache für den nächsten Monat ändern.
- Einmal im Jahr: Das ganze Jahr ansehen, die Liste der unregelmäßigen Kosten aktualisieren und ein Sparziel setzen.
Eine hilfreiche Monatszahl ist Ihre Sparquote: Einnahmen minus Ausgaben, geteilt durch die Einnahmen. Steigt sie von Monat zu Monat, funktioniert Ihr System, ganz gleich, was einzelne Kategorien zeigen.
Haushaltsbuch führen: Tipps, damit Sie dranbleiben
Die meisten geben in den ersten Wochen auf, und der Grund ist fast immer Aufwand, nicht fehlende Disziplin. Das hilft:
- Sofort erfassen. Noch an der Kasse oder im Café.
- Die Eingabe muss Sekunden dauern. Das Werkzeug sollte einen Fingertipp entfernt sein: ein Widget, ein Kurzbefehl, ein Stift im Portemonnaie. Je länger die Eingabe, desto schneller hören Sie auf.
- Nicht nach Perfektion streben. Runden Sie Beträge. Ein vergessener Kaffee verfälscht das Bild nicht, Aufgeben schon.
- Einmal pro Woche nachtragen. Etwas verpasst? Gleichen Sie es beim Wochenblick mit dem Kontoauszug ab, statt alles hinzuwerfen.
- Den Rückblick an eine Routine koppeln, etwa ans Sonntagsfrühstück oder an den Tag nach dem Gehaltseingang.
- Immer nur eine Sache ändern. Eine Anpassung pro Monat hält länger als zehn gute Vorsätze.
Haushaltsbudget als Paar oder Familie planen
Ein gemeinsames Haushaltsbuch funktioniert genauso, nur mit einem Schritt mehr: erst die Regeln klären, dann über Zahlen reden. Was Paaren und Familien hilft:
- Ein Modell wählen. Komplett gemeinsames Geld, komplett getrenntes Geld oder das Drei-Konten-Modell: ein Gemeinschaftstopf für Miete, Lebensmittel und Rechnungen, in den jeder einen vereinbarten Betrag oder einen Anteil nach Einkommen einzahlt, der Rest bleibt privat.
- Festlegen, wer was erfasst. Eine Person kann das Haushaltsbuch für alle führen, oder jeder trägt seine Ausgaben in gemeinsame Kategorien ein. Beides klappt, solange es klar ist.
- Einmal im Monat über Geld sprechen. Zwanzig Minuten mit den Summen vor Augen: Was lief gut, was hat überrascht, was ändern wir? Über Zahlen reden, nicht über Schuld.
- Taschengeld für Erwachsene. Ein fester Betrag, den jeder ohne Erklärung ausgibt, verhindert die meisten Diskussionen über Kleinigkeiten.
- Ein gemeinsames Ziel setzen. Urlaub, Notgroschen, Eigenkapital. Ein Ziel macht aus dem Erfassen Fortschritt statt Kontrolle.
- Kinder einbeziehen. Taschengeld mit einer einfachen Liste, wofür es ausgegeben wurde, lehrt mehr als jede Predigt.
Finanzen tracken mit Cashful
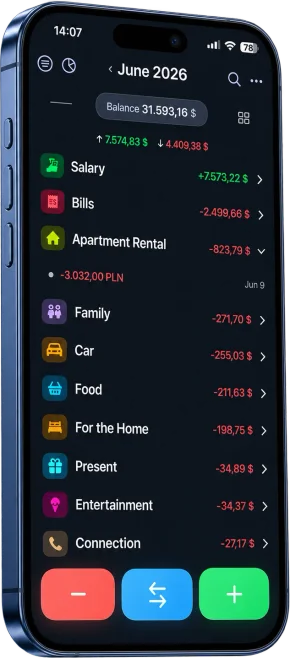
Wenn Sie zur App greifen, ist Cashful ein bequemer Weg, die Schritte oben auf iPhone, iPad, Mac und Apple Watch umzusetzen. Es ist ein Haushaltsbuch mit manueller Eingabe, bei dem jeder Eintrag Sekunden dauert: Sagen Sie „Lebensmittel 54 Karte“ oder fotografieren Sie den Kassenbon, und Cashful füllt Betrag, Kategorie und Konto aus, Sie bestätigen nur noch. Wer lieber tippt, nutzt die Rechner-Tastatur.
- Konten, Kategorien und Umbuchungen: Einnahmen, Ausgaben und Umbuchungen zwischen Konten, jedes Konto in seiner eigenen Währung.
- Schnelle Eingabe: Widgets auf Home- und Sperrbildschirm, Siri, die Aktionstaste, „Auf Rückseite tippen“ und eine kostenlose Apple-Watch-App.
- Datenschutz: keine Kontoanbindung, keine Werbung, keine Registrierung. Die Einträge liegen auf Ihren Geräten und werden über Ihre eigene iCloud synchronisiert.
- Kostenloser Tarif ohne Zeitlimit: unbegrenzte manuelle Einträge, Einnahmen, Ausgaben und Umbuchungen, bis zu 3 Konten und 2 Währungen, iCloud-Sync, Widgets, Siri und die Apple-Watch-App, dazu 10 Spracheingaben und 5 Beleg-Scans zum Ausprobieren.
- Cashful Pro: unbegrenzte Spracheingabe und Beleg-Scans, volle Auswertungen mit Kategorie-Ranking, Cashflow und Monatsvergleich, CSV-Import und -Export sowie geteilte Bereiche, in denen die Familie ein Budget sieht (Eingeladene haben nur Lesezugriff, Einträge macht der Besitzer). In den USA kostet Pro 2,99 $ im Monat oder 29,99 $ im Jahr, die ersten 7 Tage sind kostenlos.
Wann Cashful nicht passt: wenn Ihre Umsätze automatisch von der Bank importiert werden sollen, wenn Sie Android oder Windows nutzen oder wenn Sie Geldanlagen verfolgen möchten.
Fragen
Wie führe ich am einfachsten ein Haushaltsbuch?
Erfassen Sie jeden Betrag sofort mit dem, was Sie immer dabeihaben, nutzen Sie 8 bis 12 breite Kategorien und schauen Sie einmal pro Woche 10 Minuten auf die Summen. Für die meisten ist das Werkzeug das Handy: eine Notiz-App oder eine Haushaltsbuch-App mit schneller Eingabe wie Cashful, in der Sie Ausgaben per Sprache oder Foto vom Kassenbon erfassen.
Welche Kategorien braucht ein Haushaltsbuch?
Starten Sie mit 8 bis 12 Ausgabenkategorien, etwa Wohnen, Lebensmittel, Essen gehen, Mobilität, Gesundheit, Abos, Einkäufe, Freizeit und Sonstiges, und rund 3 Einnahmekategorien. Teilen Sie eine Kategorie nur, wenn Sie darüber eine Entscheidung treffen wollen. Wächst „Sonstiges“ über ein Zehntel der Ausgaben, bekommt der größte Posten eine eigene Kategorie.
Passt die 50/30/20-Regel für jeden?
Sie ist ein Startpunkt, kein Gesetz. Das Nettoeinkommen wird in 50 % Notwendiges, 30 % Wünsche und 20 % Sparen und Schuldentilgung geteilt. Wo Wohnen teuer ist, braucht Notwendiges oft mehr als die Hälfte, und 60/20/20 ist realistisch. Erfassen Sie zuerst einen Monat lang, dann wählen Sie Anteile, die zu Ihren echten Zahlen passen.
Wie führt man als Paar ein gemeinsames Haushaltsbuch?
Einigen Sie sich zuerst auf ein Modell: gemeinsames Geld, getrenntes Geld oder ein Gemeinschaftstopf für gemeinsame Kosten plus privates Geld. Klären Sie, wer was erfasst, nutzen Sie dieselben Kategorien und sehen Sie sich die Summen einmal im Monat gemeinsam an. In Cashful Pro können Familienmitglieder über geteilte Bereiche ein Budget sehen, Eingeladene haben dabei nur Lesezugriff.
Kann ich meine Finanzen kostenlos verwalten?
Ja. Notizbuch und Tabelle kosten nichts, und viele Apps haben kostenlose Tarife. Der kostenlose Tarif von Cashful hat kein Zeitlimit und umfasst unbegrenzte manuelle Einträge, Einnahmen, Ausgaben und Umbuchungen, bis zu 3 Konten und 2 Währungen, iCloud-Sync, Widgets, Siri und die Apple-Watch-App. Cashful Pro ergänzt unbegrenzte Sprach- und Beleg-Eingabe, volle Auswertungen und geteilte Bereiche.
Laden Sie Cashful und führen Sie Ihr Haushaltsbuch in Sekunden: per Sprache, Foto vom Kassenbon oder Rechner-Tastatur.
Cashful laden