Cómo llevar un control de gastos e ingresos: un sistema sencillo para sus finanzas personales
Actualizado
Para llevar un control de gastos e ingresos, anote cada cantidad que entra o sale, clasifíquela en unas pocas categorías y mire los totales una vez por semana. Ese es todo el sistema. La herramienta importa mucho menos que el hábito: una libreta, una hoja de cálculo y una app funcionan igual de bien si las usa cada día. Esta guía recorre cada paso, desde elegir el método hasta llevar el presupuesto familiar, para que pueda organizar sus finanzas personales sin convertirlo en un segundo trabajo.
Paso 1: elija cómo llevar el control de gastos e ingresos
Hay tres formas de registrar el dinero, y una cuarta si deja que el banco escriba por usted. Elija la que de verdad abrirá cada día, no la que parezca más completa.
| Método | Ideal para | Tenga en cuenta |
|---|---|---|
| Libreta | Probar un mes sin configurar nada. Escribir a mano hace que cada compra se sienta real. | Los totales y gráficos los calcula usted, y en la caja la libreta casi nunca está a mano. |
| Hoja de cálculo | Quien disfruta creando sus propias fórmulas y revisando en el ordenador. | En el móvil es lenta de rellenar, así que los gastos se acumulan y se olvidan. Categorías y gráficos corren de su cuenta. |
| App de registro manual | Anotar cada gasto al momento en pocos segundos, con totales y gráficos ya hechos. | Cada importe lo introduce usted, así que la entrada tiene que ser rápida o el hábito se pierde. |
| App conectada al banco | Quien paga mucho con tarjeta y quiere sobre todo un historial automático. | Da acceso a su banco, las importaciones pueden llegar tarde o mal clasificadas y apenas mira en qué gasta. |
Si nunca ha controlado sus gastos, un método manual enseña más: fijarse en cada compra es lo que cambia la forma de gastar. Si una hoja de cálculo ya no le funcionó, lea cómo controlar gastos sin hojas de cálculo. Y si se decide por una app, nuestra guía sobre cómo elegir una app de control de gastos para iPhone le dice qué comprobar primero.
Paso 2: cree cuentas y categorías que funcionen
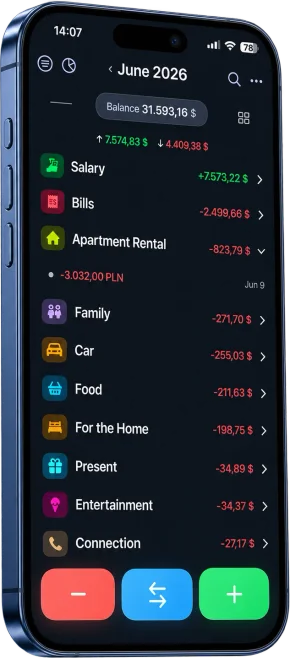
Las cuentas son donde está su dinero: efectivo, tarjeta de débito, tarjeta de crédito, cuenta de ahorro. Antes de empezar, anote el saldo actual de cada una. Mover dinero entre ellas, por ejemplo de la cuenta corriente al ahorro, no es un gasto sino una transferencia. Regístrela aparte o sus gastos parecerán mayores de lo que son.
Las categorías responden a la pregunta que importa: ¿a dónde va el dinero? Empiece con 8 a 12. Pocas categorías amplias hacen que el resumen mensual se lea de un vistazo. Un conjunto que sirve a la mayoría de hogares:
- Vivienda: alquiler o hipoteca, suministros, internet
- Supermercado
- Restaurantes y cafés
- Transporte: gasolina, transporte público, taxis, aparcamiento
- Salud: farmacia, médicos, gimnasio
- Suscripciones y móvil
- Compras: ropa, hogar, electrónica
- Ocio: aficiones, cine, viajes
- Hijos y mascotas
- Regalos y donaciones
- Otros
Para los ingresos suelen bastar tres categorías: sueldo, ingresos extra y otros. Dos reglas mantienen útiles las categorías. Clasifique por decisión, no por tienda: una compra en el súper con vino para el fin de semana es supermercado más ocio, si eso es lo que quiere ver. Y si «Otros» supera más o menos una décima parte de sus gastos, dé a su partida más grande una categoría propia. Así también salen a la luz los gastos hormiga: cafés, snacks y pequeñas suscripciones que por separado no parecen nada.
Paso 3: elija un método de presupuesto sencillo
El primer mes, solo registre. No ponga límites todavía: para planificar necesita cifras reales. Cuando sepa a dónde va el dinero, elija un método que pueda explicar en una frase. Son opciones, no reglas:
- La regla 50/30/20. Reparta los ingresos netos en un 50 % para necesidades (vivienda, supermercado, facturas, transporte), un 30 % para deseos (restaurantes, aficiones, compras) y un 20 % para ahorro y pago de deudas. Con 2.000 € al mes son 1.000 €, 600 € y 400 €. En ciudades caras, las necesidades suelen superar la mitad; un 60/20/20 también es un plan.
- Páguese primero. El día de cobro, pase una cantidad fija, por ejemplo un 10 %, al ahorro antes de gastar nada. Lo que queda puede gastarlo sin culpa. Sencillo y difícil de romper.
- Sobres. Asigne una cantidad fija al mes a algunas categorías flexibles, como supermercado, restaurantes y ocio. Cuando un sobre se vacía, esa categoría se cierra hasta el mes siguiente. Funciona con efectivo o con cifras en sus notas.
- Presupuesto base cero. Antes de empezar el mes, asigne una tarea a cada euro de ingresos hasta que no quede nada sin asignar. El máximo control y el máximo esfuerzo.
Elija el que elija, cuente con los gastos irregulares: seguros, reparaciones del coche, vacaciones, suscripciones anuales. Súmelos para un año, divida entre 12 y aparte esa cantidad cada mes para que dejen de ser una emergencia.
Paso 4: decida cada cuánto revisar sus finanzas
Registrar sin mirar es solo contabilidad. El ahorro llega con una revisión breve y regular:
- Cada día, unos segundos: anote cada gasto en cuanto ocurre. De memoria, al final del día, se pierden los pequeños, y los pequeños suman.
- Cada semana, unos 10 minutos: compruebe que no falte nada, corrija categorías y mire las más grandes. Aún está a tiempo de cambiar algo este mes.
- Cada mes, unos 30 minutos: compare ingresos con gastos, vea cuánto ha ahorrado, compare categorías con el mes anterior y elija una cosa que ajustar el mes siguiente.
- Una vez al año: mire el año completo, actualice la lista de gastos irregulares y fíjese una meta de ahorro.
Una cifra mensual útil es su tasa de ahorro: ingresos menos gastos, dividido entre ingresos. Si sube de un mes a otro, el sistema funciona, digan lo que digan las categorías sueltas.
Cómo mantener el hábito de controlar sus gastos
La mayoría abandona en las primeras semanas, y casi siempre por pereza de anotar, no por falta de voluntad. Esto ayuda:
- Anote al momento. Mientras aún está en la caja o en la cafetería.
- Que anotar lleve segundos. Tenga la herramienta a un toque: un widget, un atajo, un bolígrafo en la cartera. Cuanto más lenta la entrada, antes lo deja.
- No busque la perfección. Redondee. Un café olvidado no estropea la foto; abandonar, sí.
- Póngase al día una vez por semana. Si se le pasó algo, revise el extracto de la tarjeta en la revisión semanal en lugar de rendirse.
- Ate la revisión a una rutina que ya tenga, como el desayuno del domingo o el día después de cobrar.
- Cambie una sola cosa cada vez. Un ajuste al mes dura más que diez propósitos.
Cómo llevar el presupuesto familiar
El presupuesto familiar funciona igual, con un paso más: acordar las reglas antes de mirar los números. Lo que ayuda a parejas y familias:
- Elijan un modelo. Todo el dinero en común, todo separado, o «lo tuyo, lo mío y lo nuestro»: un fondo común para alquiler, supermercado y facturas al que cada uno aporta una cantidad pactada o una parte proporcional a sus ingresos, y el resto queda personal.
- Decidan quién anota qué. Una persona puede llevar las cuentas de toda la casa, o cada uno anota sus gastos en categorías comunes. Las dos opciones funcionan si están claras.
- Una charla de dinero al mes. Veinte minutos con los totales delante: qué ha ido bien, qué ha sorprendido, qué cambiar. Hablen de cifras, no de culpas.
- Dinero personal para cada uno. Una cantidad fija que cada uno gasta sin dar explicaciones evita la mayoría de discusiones por compras pequeñas.
- Una meta común. Unas vacaciones, un fondo de emergencia, la entrada de un piso. Con una meta, controlar los gastos se siente como avanzar, no como vigilar.
- Incluyan a los hijos. Una paga con un registro sencillo de en qué se gasta enseña más que cualquier sermón.
Organizar sus finanzas personales con Cashful
Si elige una app, Cashful es una forma cómoda de seguir los pasos anteriores en iPhone, iPad, Mac y Apple Watch. Es una app de control de gastos manual pensada para que cada entrada lleve segundos: diga «supermercado 54 tarjeta» o fotografíe el tique, y Cashful rellena el importe, la categoría y la cuenta para que usted lo confirme. Si prefiere teclear, tiene un teclado de calculadora.
- Cuentas, categorías y transferencias: ingresos, gastos y transferencias entre cuentas, cada cuenta con su propia divisa.
- Entrada rápida: widgets en la pantalla de inicio y de bloqueo, Siri, el botón Acción, Tocar atrás y una app gratuita para Apple Watch.
- Privacidad: sin conexión con el banco, sin anuncios y sin registro. Sus movimientos están en sus dispositivos y se sincronizan a través de su propio iCloud.
- Plan gratuito sin límite de tiempo: entradas manuales ilimitadas, ingresos, gastos y transferencias, hasta 3 cuentas y 2 divisas, sincronización con iCloud, widgets, Siri y la app de Apple Watch, además de 10 entradas por voz y 5 escaneos de tiques para probar.
- Cashful Pro: voz y escaneo de tiques ilimitados, análisis completos con ranking de categorías, flujo de caja y comparación de meses, importación y exportación CSV, y espacios compartidos donde la familia ve un mismo presupuesto (los invitados solo pueden consultarlo y el propietario añade los movimientos). En EE. UU. cuesta 2,99 $ al mes o 29,99 $ al año, con 7 días de prueba gratis.
Cuándo Cashful no es lo adecuado: si quiere que los movimientos se importen solos desde el banco, si usa Android o Windows o si necesita seguir inversiones.
Preguntas
¿Cuál es la forma más fácil de controlar mis gastos?
Anotar cada importe en el momento con lo que siempre lleva encima, usar de 8 a 12 categorías amplias y dedicar 10 minutos a la semana a revisar los totales. Para la mayoría esa herramienta es el móvil: una app de notas o una app de control de gastos con entrada rápida, como Cashful, donde puede anotar un gasto por voz o con la foto del tique.
¿Cuántas categorías de gastos necesito?
Empiece con 8 a 12 categorías de gastos y unas 3 de ingresos. Menos categorías hacen el resumen mensual más fácil de leer y la entrada más rápida. Divida una categoría solo cuando quiera tomar una decisión sobre ella, y si «Otros» supera una décima parte de sus gastos, dé a su partida más grande una categoría propia.
¿La regla 50/30/20 sirve para todo el mundo?
Es un punto de partida, no una ley. Reparte los ingresos netos en un 50 % para necesidades, un 30 % para deseos y un 20 % para ahorro y deudas. Si la vivienda es cara donde vive, las necesidades pueden superar la mitad y un 60/20/20 es realista. Registre primero un mes y luego fije porcentajes que encajen con sus cifras reales.
¿Cómo llevar un presupuesto familiar en pareja?
Acuerden primero un modelo: dinero común, separado, o un fondo común para gastos compartidos más dinero personal. Decidan quién anota qué, usen las mismas categorías y revisen los totales juntos una vez al mes. En Cashful Pro, los espacios compartidos permiten que la familia vea un mismo presupuesto; los invitados tienen acceso de solo lectura.
¿Puedo organizar mis finanzas personales gratis?
Sí. Una libreta o una hoja de cálculo no cuestan nada, y muchas apps tienen planes gratuitos. El plan gratuito de Cashful no tiene límite de tiempo e incluye entradas manuales ilimitadas, ingresos, gastos y transferencias, hasta 3 cuentas y 2 divisas, sincronización con iCloud, widgets, Siri y la app de Apple Watch. Cashful Pro añade voz y tiques ilimitados, análisis completos y espacios compartidos.
Descargue Cashful y lleve el control de gastos e ingresos en segundos: por voz, con la foto del tique o con el teclado de calculadora.
Descargar Cashful