Comment gérer son budget : une méthode simple pour suivre ses revenus et ses dépenses
Mis à jour
Pour gérer son budget, il suffit de noter chaque somme qui entre ou qui sort, de la ranger dans quelques catégories et de regarder les totaux une fois par semaine. C’est tout le système. L’outil compte bien moins que l’habitude : un carnet, un tableur ou une appli fonctionnent tout aussi bien si vous les ouvrez chaque jour. Ce guide détaille chaque étape, du choix de la méthode au budget familial, pour que vous puissiez gérer vos dépenses sans en faire un deuxième travail.
Étape 1 : choisir comment gérer ses dépenses au quotidien
Il existe trois façons de noter son argent, et une quatrième si vous laissez votre banque faire la saisie. Choisissez celle que vous ouvrirez vraiment tous les jours, pas la plus impressionnante.
| Méthode | Idéale pour | À surveiller |
|---|---|---|
| Carnet | Tester un mois sans rien configurer. Écrire à la main rend chaque achat bien réel. | Les totaux et les graphiques sont à calculer vous-même, et le carnet est rarement sous la main à la caisse. |
| Tableur | Ceux qui aiment construire leurs formules et faire le point devant l’ordinateur. | Pénible à remplir sur téléphone, donc les dépenses s’accumulent et s’oublient. Catégories et graphiques restent à votre charge. |
| Appli à saisie manuelle | Noter chaque dépense sur le moment en quelques secondes, avec totaux et graphiques tout faits. | Vous saisissez quand même chaque montant : la saisie doit être rapide, sinon l’habitude s’essouffle. |
| Appli connectée à la banque | Ceux qui paient beaucoup par carte et veulent surtout un historique automatique. | Vous donnez accès à votre banque, les imports peuvent arriver en retard ou dans la mauvaise catégorie, et vous ne regardez presque plus vos dépenses. |
Si vous n’avez jamais suivi vos dépenses, une méthode manuelle est le meilleur professeur : c’est le fait de remarquer chaque achat qui change votre façon de dépenser. Si un tableur vous a déjà lâché, lisez comment suivre ses dépenses sans tableur. Et si vous optez pour une appli, notre guide pour choisir une appli de suivi des dépenses sur iPhone liste ce qu’il faut vérifier en premier.
Étape 2 : créer des comptes et des catégories qui fonctionnent
Les comptes sont les endroits où se trouve votre argent : espèces, compte courant, carte de crédit, livret d’épargne. Avant de commencer, notez le solde actuel de chacun. Déplacer de l’argent entre eux, par exemple du compte courant vers le livret, n’est pas une dépense mais un virement. Notez-le à part, sinon vos dépenses paraîtront plus élevées qu’elles ne le sont.
Les catégories répondent à la vraie question : où part l’argent ? Commencez avec 8 à 12. Des catégories peu nombreuses et larges rendent le bilan du mois lisible d’un coup d’œil. Une liste qui convient à la plupart des foyers :
- Logement : loyer ou crédit, charges, énergie, internet
- Courses
- Restaurants et cafés
- Transport : carburant, transports en commun, taxi, parking
- Santé : pharmacie, médecin, sport
- Abonnements et téléphone
- Achats : vêtements, maison, high-tech
- Loisirs : hobbies, cinéma, voyages
- Enfants et animaux
- Cadeaux et dons
- Divers
Pour les revenus, trois catégories suffisent souvent : salaire, revenus annexes et divers. Deux règles gardent les catégories utiles. Classez par décision, pas par magasin : un passage au supermarché avec du vin pour le week-end, c’est des courses plus des loisirs, si c’est ce que vous voulez voir. Et si « Divers » dépasse environ un dixième de vos dépenses, donnez à son plus gros poste sa propre catégorie.
Étape 3 : choisir une méthode de budget simple, comme le 50/30/20
Le premier mois, contentez-vous de noter. Ne fixez pas encore de plafonds : pour planifier, il faut des chiffres réels. Une fois que vous savez où part l’argent, choisissez une méthode que vous pouvez expliquer en une phrase. Ce sont des options, pas des règles :
- La règle 50/30/20. Le revenu net se répartit en 50 % pour les besoins (logement, courses, factures, transport), 30 % pour les envies (restaurants, loisirs, achats) et 20 % pour l’épargne et le remboursement des dettes. Avec 2 000 € par mois, cela donne 1 000 €, 600 € et 400 €. Dans une ville chère, les besoins dépassent souvent la moitié ; un 60/20/20 reste un plan.
- Se payer en premier. Le jour de la paie, virez un montant fixe, disons 10 %, sur l’épargne avant toute dépense. Le reste se dépense sans culpabilité. Simple et difficile à casser.
- Les enveloppes. Donnez à quelques catégories souples, comme les courses, les restaurants et les loisirs, un montant fixe par mois. Enveloppe vide, catégorie terminée jusqu’au mois suivant. Ça marche en espèces ou avec des chiffres dans vos notes.
- Le budget base zéro. Avant le début du mois, attribuez une mission à chaque euro de revenu jusqu’à ce que plus rien ne reste à affecter. Le plus de contrôle, et le plus d’effort.
Quelle que soit la méthode, prévoyez les dépenses irrégulières : assurances, réparations de voiture, vacances, abonnements annuels. Additionnez-les sur un an, divisez par 12 et mettez ce montant de côté chaque mois : elles cesseront d’être des urgences.
Étape 4 : décider à quel rythme faire le point
Noter sans regarder, c’est juste de la comptabilité. Pour faire son budget mensuel et s’y tenir, il faut un bilan court et régulier :
- Chaque jour, quelques secondes : notez chaque dépense au moment où elle a lieu. Le soir, de mémoire, les petites sommes passent à la trappe, et ce sont elles qui s’additionnent.
- Chaque semaine, une dizaine de minutes : vérifiez que rien ne manque, corrigez les catégories et regardez les plus grosses. Il est encore temps d’ajuster ce mois-ci.
- Chaque mois, une demi-heure : comparez revenus et dépenses, regardez combien vous avez épargné, comparez les catégories au mois précédent et choisissez une chose à ajuster le mois suivant.
- Une fois par an : regardez l’année entière, mettez à jour la liste des dépenses irrégulières et fixez un objectif d’épargne.
Un chiffre utile chaque mois : votre taux d’épargne, soit les revenus moins les dépenses, divisé par les revenus. S’il progresse d’un mois sur l’autre, le système fonctionne, quoi que disent les catégories prises une à une.
Comment tenir dans la durée
La plupart des gens abandonnent dans les premières semaines, et presque toujours à cause de la corvée de saisie, pas d’un manque de volonté. Ce qui aide :
- Notez tout de suite. Encore à la caisse ou au café.
- Une saisie en quelques secondes. L’outil doit être à un geste : un widget, un raccourci, un stylo dans le portefeuille. Plus la saisie est lente, plus vite vous arrêtez.
- Ne visez pas la perfection. Arrondissez. Un café oublié ne fausse pas le tableau ; abandonner, si.
- Rattrapez une fois par semaine. Un oubli ? Vérifiez votre relevé de carte pendant le bilan hebdomadaire au lieu de tout laisser tomber.
- Accrochez le bilan à une routine que vous avez déjà, comme le petit-déjeuner du dimanche ou le lendemain de la paie.
- Changez une seule chose à la fois. Un ajustement par mois tient mieux que dix bonnes résolutions.
Comment gérer son budget familial
Le budget familial fonctionne de la même façon, avec une étape en plus : se mettre d’accord sur les règles avant de parler chiffres. Ce qui aide les couples et les familles :
- Choisir un modèle. Tout en commun, tout séparé, ou « le tien, le mien, le nôtre » : un pot commun pour le loyer, les courses et les factures, alimenté par un montant convenu ou au prorata des revenus, le reste restant personnel.
- Décider qui note quoi. Une personne peut tenir les comptes du foyer, ou chacun note ses dépenses dans des catégories communes. Les deux marchent si c’est clair.
- Un point argent par mois. Vingt minutes avec les totaux sous les yeux : ce qui s’est bien passé, ce qui a surpris, ce qu’on change. On parle de chiffres, pas de coupables.
- De l’argent de poche pour les adultes. Un montant fixe que chacun dépense sans se justifier évite la plupart des disputes pour de petits achats.
- Un objectif commun. Des vacances, une épargne de précaution, un apport. Avec un objectif, suivre ses dépenses ressemble à un progrès, pas à un contrôle.
- Impliquer les enfants. De l’argent de poche avec une liste simple de ce qui a été dépensé apprend plus qu’un sermon.
Gérer son budget avec Cashful
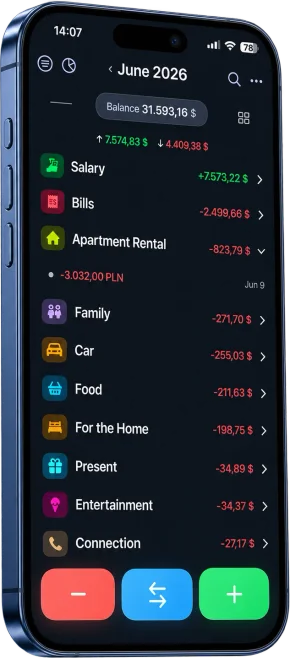
Si vous choisissez une appli, Cashful est un moyen pratique de suivre les étapes ci-dessus sur iPhone, iPad, Mac et Apple Watch. C’est une appli de suivi manuel pensée pour que chaque saisie prenne quelques secondes : dites « courses 54 carte » ou photographiez le ticket, et Cashful remplit le montant, la catégorie et le compte, il ne vous reste qu’à valider. Si vous préférez taper, il y a un clavier calculatrice.
- Comptes, catégories et virements : revenus, dépenses et virements entre comptes, chaque compte dans sa propre devise.
- Saisie rapide : widgets sur l’écran d’accueil et l’écran verrouillé, Siri, le bouton Action, Toucher le dos et une app Apple Watch gratuite.
- Confidentialité : pas de connexion bancaire, pas de pub, pas d’inscription. Vos données restent sur vos appareils et se synchronisent via votre propre iCloud.
- Offre gratuite sans limite de durée : saisies manuelles illimitées, revenus, dépenses et virements, jusqu’à 3 comptes et 2 devises, synchronisation iCloud, widgets, Siri et l’app Apple Watch, plus 10 saisies vocales et 5 scans de tickets pour essayer.
- Cashful Pro : voix et scan de tickets illimités, analyses complètes avec classement des catégories, flux de trésorerie et comparaison des mois, import et export CSV, et espaces partagés où la famille voit un même budget (les invités ont un accès en lecture seule, le propriétaire saisit les opérations). Aux États-Unis, Pro coûte 2,99 $ par mois ou 29,99 $ par an, avec 7 jours d’essai gratuit.
Quand Cashful n’est pas le bon choix : si vous voulez que vos opérations soient importées automatiquement depuis la banque, si vous êtes sur Android ou Windows, ou si vous devez suivre des placements.
Questions
Quelle est la façon la plus simple de gérer ses dépenses ?
Noter chaque montant sur le moment avec l’outil que vous avez toujours sur vous, utiliser 8 à 12 catégories larges et consacrer 10 minutes par semaine aux totaux. Pour la plupart des gens, cet outil est le téléphone : une appli de notes ou une appli de suivi des dépenses à saisie rapide comme Cashful, où l’on note une dépense à la voix ou en photographiant le ticket.
Combien de catégories faut-il pour faire son budget ?
Commencez avec 8 à 12 catégories de dépenses et environ 3 catégories de revenus. Moins il y a de catégories, plus le bilan du mois est lisible et la saisie rapide. Ne divisez une catégorie que si vous voulez prendre une décision à son sujet, et si « Divers » dépasse un dixième de vos dépenses, donnez à son plus gros poste sa propre catégorie.
La règle 50/30/20 convient-elle à tout le monde ?
C’est un point de départ, pas une loi. Elle répartit le revenu net en 50 % de besoins, 30 % d’envies et 20 % d’épargne et de remboursement de dettes. Si le logement coûte cher là où vous vivez, les besoins peuvent dépasser la moitié et un 60/20/20 est réaliste. Suivez d’abord vos dépenses un mois, puis fixez des pourcentages qui collent à vos vrais chiffres.
Comment gérer son budget familial en couple ?
Mettez-vous d’abord d’accord sur un modèle : tout en commun, tout séparé, ou un pot commun pour les dépenses partagées plus de l’argent personnel. Décidez qui note quoi, utilisez les mêmes catégories et faites le point ensemble une fois par mois. Dans Cashful Pro, les espaces partagés permettent à la famille de voir un même budget, les invités ayant un accès en lecture seule.
Peut-on gérer son budget gratuitement ?
Oui. Un carnet ou un tableur ne coûtent rien, et beaucoup d’applis ont une offre gratuite. Celle de Cashful n’a pas de limite de durée et comprend les saisies manuelles illimitées, les revenus, dépenses et virements, jusqu’à 3 comptes et 2 devises, la synchronisation iCloud, les widgets, Siri et l’app Apple Watch. Cashful Pro ajoute la voix et les tickets illimités, les analyses complètes et les espaces partagés.
Téléchargez Cashful et notez revenus et dépenses en quelques secondes : à la voix, en photo de ticket ou au clavier calculatrice.
Obtenir Cashful