Come gestire le spese mensili: un metodo semplice per le tue finanze personali
Aggiornato il
Per gestire le spese mensili basta annotare ogni somma che entra o esce, assegnarla a poche categorie e guardare i totali una volta a settimana. Tutto qui. Lo strumento conta molto meno dell’abitudine: un quaderno, un foglio di calcolo o un’app funzionano allo stesso modo se li usi ogni giorno. Questa guida ti accompagna passo dopo passo, dalla scelta del metodo alla gestione delle spese familiari, così puoi tenere sotto controllo le tue finanze personali senza farne un secondo lavoro.
Passo 1: scegli come tenere traccia delle spese
Ci sono tre modi per registrare i soldi, più un quarto se lasci che sia la banca a scrivere per te. Scegli quello che aprirai davvero ogni giorno, non il più impressionante.
| Metodo | Adatto a | Attenzione a |
|---|---|---|
| Quaderno | Provare per un mese senza configurare nulla. Scrivere a mano rende ogni acquisto concreto. | Totali e grafici li calcoli tu, e alla cassa il quaderno raramente è a portata di mano. |
| Foglio di calcolo | Chi ama costruirsi le formule e fare i conti al computer. | Sul telefono è scomodo da compilare, quindi le spese si accumulano e si dimenticano. Categorie e grafici restano a carico tuo. |
| App con inserimento manuale | Registrare ogni spesa sul momento in pochi secondi, con totali e grafici già pronti. | Ogni importo lo inserisci comunque tu, quindi l’inserimento deve essere veloce, altrimenti l’abitudine si spegne. |
| App collegata alla banca | Chi paga molto con la carta e vuole soprattutto uno storico automatico. | Dai accesso alla banca, le importazioni possono arrivare in ritardo o nella categoria sbagliata e finisci per guardare poco le tue spese. |
Se non hai mai monitorato le spese, un metodo manuale insegna di più: è proprio notare ogni acquisto che cambia il modo di spendere. Se un foglio di calcolo ti ha già stancato, leggi come tenere traccia delle spese senza fogli di calcolo. E se scegli un’app, la nostra guida su come scegliere un’app per gestire le spese su iPhone ti dice cosa controllare per prima cosa.
Passo 2: crea conti e categorie che funzionano
I conti sono i posti in cui stanno i tuoi soldi: contanti, conto corrente, carta di credito, conto deposito. Prima di iniziare annota il saldo attuale di ciascuno. Spostare denaro tra un conto e l’altro, per esempio dal conto corrente al risparmio, non è una spesa ma un trasferimento. Registralo a parte, altrimenti le spese sembreranno più alte di quanto siano.
Le categorie rispondono alla domanda che conta: dove vanno i soldi? Parti con 8–12. Poche categorie ampie rendono il riepilogo del mese leggibile a colpo d’occhio. Un elenco che va bene per la maggior parte delle famiglie:
- Casa: affitto o mutuo, bollette, internet
- Spesa alimentare
- Ristoranti e bar
- Trasporti: carburante, mezzi pubblici, taxi, parcheggio
- Salute: farmacia, medici, palestra
- Abbonamenti e telefono
- Acquisti: abbigliamento, casa, elettronica
- Tempo libero: hobby, cinema, viaggi
- Figli e animali
- Regali e donazioni
- Altro
Per le entrate di solito bastano tre categorie: stipendio, entrate extra e altro. Due regole mantengono utili le categorie. Dividi per decisione, non per negozio: una spesa al supermercato con il vino per il weekend è spesa alimentare più tempo libero, se è questo che vuoi vedere. E se «Altro» supera circa un decimo delle spese, dai alla voce più grande una categoria tutta sua.
Passo 3: scegli un metodo di budget semplice
Il primo mese limitati a registrare. Non fissare ancora dei tetti: per pianificare servono numeri veri. Quando sai dove vanno i soldi, scegli un metodo che si spiega in una frase. Sono opzioni, non regole:
- La regola 50/30/20. Lo stipendio netto si divide in 50% per le necessità (casa, spesa, bollette, trasporti), 30% per i desideri (ristoranti, hobby, acquisti) e 20% per risparmio e debiti. Con 2.000 € al mese sono 1.000 €, 600 € e 400 €. Nelle città care le necessità superano spesso la metà; anche un 60/20/20 è un piano.
- Paga prima te stesso. Il giorno dello stipendio sposta una cifra fissa, diciamo il 10%, sul risparmio prima di spendere qualsiasi cosa. Il resto puoi spenderlo senza sensi di colpa. Semplice e difficile da rompere.
- Le buste. Assegna a qualche categoria flessibile, come spesa, ristoranti e tempo libero, un importo fisso al mese. Busta vuota, categoria chiusa fino al mese dopo. Funziona con i contanti o con i numeri nelle note.
- Budget a base zero. Prima che inizi il mese, dai un compito a ogni euro di entrata finché non resta nulla da assegnare. Il massimo controllo, e il massimo impegno.
Qualunque metodo scegli, considera le spese irregolari: assicurazioni, riparazioni dell’auto, vacanze, abbonamenti annuali. Sommale per un anno, dividi per 12 e metti da parte quella cifra ogni mese: smetteranno di essere emergenze.
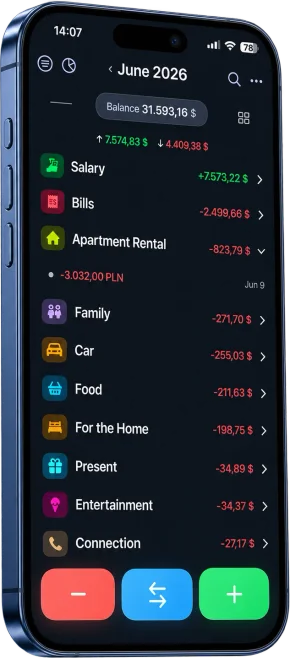
Passo 4: decidi ogni quanto fare il punto
Registrare senza guardare è solo contabilità. Il risparmio arriva con un controllo breve e regolare:
- Ogni giorno, pochi secondi: registra ogni spesa appena succede. A memoria, a fine giornata, le piccole spese si perdono, e sono proprio quelle che si sommano.
- Ogni settimana, una decina di minuti: controlla che non manchi nulla, correggi le categorie e guarda le più grandi. Sei ancora in tempo per cambiare qualcosa questo mese.
- Ogni mese, mezz’ora: confronta entrate e uscite, guarda quanto hai risparmiato, confronta le categorie con il mese prima e scegli una cosa da aggiustare il mese successivo.
- Una volta l’anno: guarda l’anno intero, aggiorna l’elenco delle spese irregolari e fissa un obiettivo di risparmio.
Un numero utile ogni mese è il tasso di risparmio: entrate meno uscite, diviso le entrate. Se cresce di mese in mese, il sistema funziona, qualunque cosa dicano le singole categorie.
Come non mollare l’abitudine
Quasi tutti smettono nelle prime settimane, e il motivo è quasi sempre la fatica di inserire, non la mancanza di forza di volontà. Cosa aiuta:
- Registra subito. Quando sei ancora alla cassa o al bar.
- Fai in modo che inserire richieda secondi. Tieni lo strumento a un tocco: un widget, una scorciatoia, una penna nel portafoglio. Più è lento, prima smetti.
- Non inseguire la perfezione. Arrotonda. Un caffè dimenticato non rovina il quadro; mollare sì.
- Recupera una volta a settimana. Ti è sfuggito qualcosa? Controlla l’estratto conto della carta durante il punto settimanale invece di lasciar perdere.
- Lega il controllo a una routine che hai già, come la colazione della domenica o il giorno dopo lo stipendio.
- Cambia una cosa alla volta. Un aggiustamento al mese dura più di dieci buoni propositi.
Come gestire le spese familiari
Le spese familiari si gestiscono allo stesso modo, con un passo in più: mettersi d’accordo sulle regole prima di guardare i numeri. Cosa aiuta coppie e famiglie:
- Scegliete un modello. Tutto in comune, tutto separato, oppure «mio, tuo, nostro»: un fondo comune per affitto, spesa e bollette in cui ognuno versa una cifra concordata o una quota proporzionale al reddito, e il resto resta personale.
- Decidete chi registra cosa. Una persona può tenere i conti di casa, oppure ognuno registra le proprie spese in categorie comuni. Funzionano entrambe, se è chiaro.
- Un momento sui soldi al mese. Venti minuti con i totali davanti: cosa è andato bene, cosa ha sorpreso, cosa cambiare. Si parla di numeri, non di colpe.
- Soldi personali per ciascuno. Una cifra fissa che ognuno spende senza giustificarsi evita la maggior parte delle discussioni sulle piccole spese.
- Un obiettivo comune. Una vacanza, un fondo di emergenza, l’anticipo per la casa. Con un obiettivo, gestire le spese in coppia sembra un progresso, non un controllo.
- Coinvolgete i figli. La paghetta con un semplice elenco di come è stata spesa insegna più di qualsiasi predica.
Gestire le finanze personali con Cashful
Se scegli un’app, Cashful è un modo comodo per seguire i passi qui sopra su iPhone, iPad, Mac e Apple Watch. È un’app per la gestione delle spese con inserimento manuale, pensata perché ogni movimento richieda pochi secondi: di’ «spesa 54 carta» o fotografa lo scontrino, e Cashful compila importo, categoria e conto, a te resta solo da confermare. Se preferisci digitare, c’è una tastiera calcolatrice.
- Conti, categorie e trasferimenti: entrate, uscite e trasferimenti tra conti, ogni conto con la sua valuta.
- Inserimento rapido: widget nella schermata Home e di blocco, Siri, il tasto Azione, il Tocco sul retro e un’app gratuita per Apple Watch.
- Privacy: nessun collegamento con la banca, nessuna pubblicità, nessuna registrazione. I movimenti restano sui tuoi dispositivi e si sincronizzano tramite il tuo iCloud.
- Piano gratuito senza limiti di tempo: inserimenti manuali illimitati, entrate, uscite e trasferimenti, fino a 3 conti e 2 valute, sincronizzazione iCloud, widget, Siri e l’app per Apple Watch, più 10 inserimenti vocali e 5 scansioni di scontrini per provare.
- Cashful Pro: voce e scansione degli scontrini illimitate, analisi complete con classifica delle categorie, flusso di cassa e confronto tra mesi, importazione ed esportazione CSV, e spazi condivisi in cui la famiglia vede un unico budget (gli invitati hanno accesso in sola lettura, i movimenti li aggiunge il proprietario). Negli Stati Uniti Pro costa 2,99 $ al mese o 29,99 $ all’anno, con 7 giorni di prova gratuita.
Quando Cashful non fa per te: se vuoi che i movimenti arrivino in automatico dalla banca, se usi Android o Windows, o se devi seguire degli investimenti.
Domande
Qual è il modo più semplice per tenere traccia delle spese?
Registrare ogni importo sul momento con ciò che hai sempre con te, usare 8–12 categorie ampie e dedicare 10 minuti a settimana ai totali. Per la maggior parte delle persone lo strumento è il telefono: un’app di note oppure un’app per la gestione delle spese con inserimento rapido come Cashful, dove registri una spesa a voce o fotografando lo scontrino.
Quante categorie servono per gestire le spese?
Parti con 8–12 categorie di uscite e circa 3 di entrate. Meno categorie rendono il riepilogo del mese più leggibile e l’inserimento più veloce. Dividi una categoria solo quando vuoi prendere una decisione su di essa, e se «Altro» supera un decimo delle spese, dai alla voce più grande una categoria sua.
La regola 50/30/20 va bene per tutti?
È un punto di partenza, non una legge. Divide lo stipendio netto in 50% necessità, 30% desideri e 20% risparmio e debiti. Se dove vivi la casa costa molto, le necessità possono superare la metà e un 60/20/20 è realistico. Registra prima le spese per un mese, poi scegli percentuali che corrispondano ai tuoi numeri reali.
Come gestire le spese in coppia?
Prima accordatevi su un modello: tutto in comune, tutto separato, oppure un fondo comune per le spese condivise più soldi personali. Decidete chi registra cosa, usate le stesse categorie e guardate i totali insieme una volta al mese. In Cashful Pro gli spazi condivisi permettono alla famiglia di vedere un unico budget, con gli invitati in sola lettura.
Si possono gestire le finanze personali gratis?
Sì. Un quaderno o un foglio di calcolo non costano nulla, e molte app hanno un piano gratuito. Quello di Cashful non ha limiti di tempo e include inserimenti manuali illimitati, entrate, uscite e trasferimenti, fino a 3 conti e 2 valute, sincronizzazione iCloud, widget, Siri e l’app per Apple Watch. Cashful Pro aggiunge voce e scontrini illimitati, analisi complete e spazi condivisi.
Scarica Cashful e registra entrate e uscite in pochi secondi: a voce, con la foto dello scontrino o con la tastiera calcolatrice.
Scarica Cashful