家計簿の付け方:初心者でも続く、シンプルな家計管理の方法
更新日
家計簿の付け方は簡単です。入ってきたお金と出ていったお金をすべて記録し、いくつかの費目に分け、週に一度合計を見る。仕組みはこれだけです。道具よりも習慣のほうがずっと大切で、ノートでも、スプレッドシートでも、アプリでも、毎日使えばうまくいきます。このガイドでは、記録方法の選び方から夫婦・家族での家計管理まで、家計簿を第二の仕事にしないための手順を一つずつ説明します。
ステップ1:家計簿をつける方法を選ぶ
お金の記録方法は3つ、銀行に入力を任せるなら4つあります。いちばん立派に見えるものではなく、毎日実際に開くものを選びましょう。
| 方法 | 向いている人・場面 | 注意点 |
|---|---|---|
| ノート | 準備なしで1か月試してみたいとき。手書きにすると買い物の一つひとつが実感できる。 | 自分で計算しない限り合計もグラフもなく、レジでノートを持っていることはまれ。 |
| スプレッドシート | 自分で数式を組むのが好きで、机に向かって見直す人。 | スマートフォンでは入力に時間がかかり、記録がたまって忘れがち。費目とグラフの管理も自分で行う。 |
| 手入力の家計簿アプリ | 支出をその場で数秒で記録したい人。合計とグラフは自動で作られる。 | 金額は毎回自分で入力するので、入力が速いアプリでないと習慣が薄れる。 |
| 銀行連携のあるアプリ | カード決済が多く、主に履歴を自動で残したい人。 | 銀行へのアクセスを共有することになり、取り込みが遅れたり費目を誤ったりすることがあり、何に使ったかを見返す機会も減る。 |
家計簿をつけたことがないなら、手入力のほうがよい先生になります。買い物の一つひとつに気づくことが、お金の使い方を変えるからです。スプレッドシートで挫折した経験があるなら、スプレッドシートを使わずに支出を記録する方法をお読みください。アプリにすると決めたら、iPhone 家計簿アプリの選び方で最初に確認すべき点を紹介しています。
ステップ2:使いやすい口座と費目を決める
口座はお金が置かれている場所です。現金、デビットカード、クレジットカード、貯金口座など。始める前に、それぞれの現在の残高を書き出しておきましょう。普通預金から貯金口座へ移すなど、口座間でお金を動かすのは支出ではなく振替です。別に記録しないと、支出が実際より多く見えてしまいます。
費目(カテゴリ)は、本当に知りたい「お金はどこに使われているのか」という問いに答えるものです。まずは8〜12個から始めましょう。少なく大まかな費目のほうが、月の合計が読みやすくなります。多くの家庭に合う費目の例:
- 住居費:家賃または住宅ローン、水道光熱費、インターネット
- 食費
- 外食・カフェ
- 交通費:ガソリン、公共交通機関、タクシー、駐車場
- 医療・健康:薬局、病院、ジム
- サブスク・通信費
- 買い物:衣類、日用品、家電
- 娯楽:趣味、映画、旅行
- 子ども・ペット
- 贈り物・寄付
- その他
収入の費目は、たいてい給与、副収入、その他の3つで十分です。費目を役立つものに保つルールは2つあります。お店ではなく判断の単位で分けること。スーパーでお菓子とワインを買ったなら、それが知りたいことであれば食費と娯楽に分けます。そして「その他」が支出の1割ほどを超えたら、その中で最も大きい項目に専用の費目を作りましょう。
ステップ3:シンプルな予算の立て方を選ぶ
最初の1か月は記録するだけにしましょう。予算の上限はまだ決めません。計画を立てるには実際の数字が必要だからです。お金の行き先がわかったら、ひと言で説明できるやり方を一つ選びます。以下は選択肢であって、決まりではありません。
- 50/30/20ルール。手取りを、必要なもの(住居費、食費、各種支払い、交通費)に50%、欲しいもの(外食、趣味、買い物)に30%、貯金と借入の返済に20%と分けます。手取り月30万円なら15万円、9万円、6万円です。家賃の高い都市では必要なものが半分を超えることも多く、60/20/20でも立派な計画です。
- 先取り貯金。給料日に、何かを使う前に決まった額(たとえば10%)を貯金に移します。残りは罪悪感なく使ってよいお金です。シンプルで崩れにくい方法です。
- 袋分け。食費、外食、娯楽など、変動しやすいいくつかの費目に毎月決まった額を割り当てます。袋が空になったら、その費目はその月はおしまいです。現金でも、メモの数字でも使えます。
- ゼロベース予算。月が始まる前に、収入のすべてに役割を割り当て、未割り当てのお金がなくなるまで配分します。最もコントロールが効きますが、最も手間がかかります。
どれを選んでも、不定期の出費も計画に入れましょう。保険料、車の修理、旅行、年払いのサブスクなどです。1年分を合計して12で割り、その額を毎月取り分けておけば、急な出費に慌てなくなります。
ステップ4:家計を見直す頻度を決める
記録しても見なければ、ただの帳簿付けです。節約につながるのは、短く定期的な見直しです。
- 毎日、数秒:支出は発生したときに記録します。1日の終わりに思い出そうとすると細かい出費を忘れ、その細かい出費が積み重なります。
- 毎週、10分ほど:漏れがないか確認し、間違った費目を直し、大きな費目にざっと目を通します。今月のうちにまだ手を打てるタイミングです。
- 毎月、30分ほど:収入と支出を比べ、いくら貯められたかを確認し、費目を先月と比べ、来月変えることを一つ決めます。
- 年に一度:1年全体を振り返り、不定期の出費のリストを更新し、貯金の目標を決めます。
毎月見ておきたい数字が貯蓄率です。収入から支出を引き、収入で割ったものです。これが月を追うごとに上がっていれば、個々の費目がどうであれ、仕組みはうまく機能しています。
家計簿が続かない人のための、習慣を続けるコツ
多くの人は最初の数週間で家計簿をやめてしまいます。その原因はほとんどの場合、意志の弱さではなく手間です。次のことが役立ちます。
- すぐに記録する。レジやカフェにいるうちに記録しましょう。
- 入力を数秒で済ませる。ウィジェット、ショートカット、財布に入れたペンなど、道具をワンタップの距離に置きます。入力が遅いほど、早くやめてしまいます。
- 完璧を目指さない。金額は端数を丸めて構いません。コーヒー1杯の記録漏れで全体像は崩れませんが、やめてしまえば崩れます。
- 週に一度まとめて補う。記録し忘れたものがあれば、あきらめずに週の見直しのときにカードの明細を確認しましょう。
- 見直しを今ある習慣に結びつける。日曜の朝食や給料日の翌日などです。
- 一度に変えるのは一つだけ。10個の決意より、月に一つの調整のほうが定着します。
夫婦・家族で家計を管理する方法
家族の家計管理も仕組みは同じですが、数字の前にルールを決めるというステップが一つ加わります。夫婦や家族に役立つこと:
- 管理の形を決める。完全に共通の財布、完全に別々の財布、または「あなたの分・私の分・二人の分」。最後の形では、家賃、食費、各種支払いのための共通の財布を作り、それぞれが決めた額か収入に応じた割合を入れ、残りは各自のお金にします。
- 誰が何を記録するか決める。一人が家計全体を記録しても、それぞれが共通の費目で自分の支出を記録しても構いません。はっきりしていればどちらでもうまくいきます。
- 月に一度、お金の話をする。合計を見ながら20分。うまくいったこと、驚いたこと、変えたいこと。責めるのではなく、数字について話しましょう。
- おこづかいを決める。理由を説明せずに使える決まった額があれば、小さな買い物をめぐる言い争いの大半は防げます。
- 共通の目標を一つ持つ。旅行、生活防衛資金、住宅の頭金など。目標があると、記録が管理ではなく前進のように感じられます。
- 子どもも巻き込む。おこづかいと、何に使ったかを書く簡単な記録は、どんなお説教よりも多くを教えてくれます。
Cashful で家計簿をつける
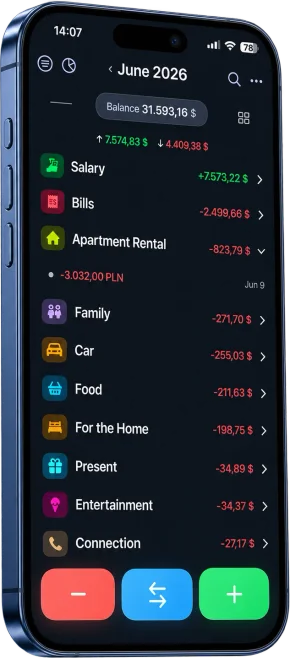
アプリを選ぶなら、Cashful は上の手順を iPhone、iPad、Mac、Apple Watch で実践する便利な方法の一つです。一件ごとの入力をすばやくするために作られた手入力の家計簿アプリで、「食料品 3,000円 カード」と話すかレシートを撮影すると、Cashful が金額、カテゴリ、口座を入力し、あなたは確認するだけです。手で入力したい場合は電卓キーボードもあります。
- 口座、カテゴリ、送金:収入、支出、口座間の送金を記録でき、口座ごとに通貨を設定できます。
- すばやい入力:ホーム画面とロック画面のウィジェット、Siri、アクションボタン、背面タップ、無料の Apple Watch アプリ。
- プライバシー:銀行連携なし、広告なし、アカウント登録なし。記録はあなたのデバイスに保存され、あなた自身の iCloud で同期されます。
- 期間無制限の無料プラン:手入力は無制限、収入・支出・送金、口座は3つ・通貨は2つまで、iCloud 同期、ウィジェット、Siri、Apple Watch アプリに加え、お試しで音声入力10回とレシートスキャン5回。
- Cashful Pro:音声入力とレシート入力が無制限になり、カテゴリランキング、キャッシュフロー、月ごとの比較を含むフル分析、CSV の読み込みと書き出し、家族で1つの家計を見られる共有スペース(招待された人は閲覧のみで、記録の追加はオーナーが行います)が使えます。米国の価格は月額 $2.99 または年額 $29.99 で、7日間の無料トライアルがあります。
Cashful が向かないケース:銀行から取引を自動で取り込みたい場合、Android や Windows を使っている場合、投資を管理したい場合です。
よくある質問
いちばん簡単な家計簿の付け方は?
いつも持ち歩いている道具で、お金が動いたその瞬間に金額を記録し、8〜12個の大まかな費目を使い、週に一度10分だけ合計を見直すことです。多くの人にとってその道具はスマートフォンで、メモアプリか、Cashful のように入力の速い家計簿アプリが使えます。Cashful なら音声やレシート撮影で支出を記録できます。
家計簿の費目はいくつにすればいいですか?
まずは支出の費目を8〜12個、収入の費目を3つほどにしましょう。費目が少ないほど月のまとめが読みやすく、入力も速くなります。費目を分けるのは、それについて何かを判断したいときだけにし、「その他」が支出の1割ほどを超えたら、その項目に専用の費目を作りましょう。
50/30/20ルールは誰にでも合いますか?
出発点であって、絶対のルールではありません。手取りを、必要なものに50%、欲しいものに30%、貯金と借入の返済に20%と分ける方法です。住んでいる地域の住居費が高ければ、必要なものが半分を超えることもあり、60/20/20のほうが現実的な場合もあります。まず1か月記録してから、実際の数字に合った割合を決めましょう。
夫婦で家計管理をするにはどうすればいいですか?
まず管理の形を決めます。共通の財布、別々の財布、または共通の支払い用の財布と各自のお金の組み合わせです。誰が何を記録するかを決め、同じ費目を使い、月に一度一緒に合計を見直しましょう。各自のおこづかいと共通の目標を一つ持つと、言い争いを防げます。Cashful Pro の共有スペースでは家族が1つの家計を見られ、招待された人は閲覧のみとなります。
家計簿は無料でつけられますか?
はい。ノートやスプレッドシートは無料ですし、多くのアプリに無料プランがあります。Cashful の無料プランは期間無制限で、手入力は無制限、収入・支出・送金、口座は3つ・通貨は2つまで、iCloud 同期、ウィジェット、Siri、Apple Watch アプリが使えます。Cashful Pro では音声入力とレシート入力が無制限になり、フル分析と共有スペースが加わります。