Jak prowadzić budżet domowy: prosty system kontroli przychodów i wydatków
Zaktualizowano
Żeby prowadzić budżet domowy, zapisuj każdą kwotę, która wpływa albo wypływa, przypisuj ją do kilku kategorii i raz w tygodniu sprawdzaj sumy. To cały system. Narzędzie ma znacznie mniejsze znaczenie niż nawyk: zeszyt, arkusz kalkulacyjny i aplikacja działają tak samo dobrze, jeśli używasz ich codziennie. Ten poradnik prowadzi przez każdy krok, od wyboru metody po wspólny budżet rodziny, żeby zarządzanie finansami osobistymi nie stało się drugim etatem.
Krok 1: wybierz, jak zaczniesz prowadzić budżet domowy
Pieniądze można zapisywać na trzy sposoby, a jest jeszcze czwarty, jeśli wpisywanie zostawisz bankowi. Wybierz ten, który naprawdę będziesz otwierać codziennie, a nie ten, który wygląda najbardziej profesjonalnie.
| Metoda | Dla kogo | Na co uważać |
|---|---|---|
| Zeszyt | Dla tych, którzy chcą spróbować przez miesiąc bez żadnej konfiguracji. Pisanie ręczne sprawia, że każdy zakup staje się namacalny. | Sumy i wykresy liczysz sam, a przy kasie zeszytu zwykle nie ma pod ręką. |
| Arkusz kalkulacyjny | Dla lubiących własne formuły i podsumowania przy komputerze. | Na telefonie wypełnia się go niewygodnie, więc wydatki się odkładają i ulatują z pamięci. Kategorie i wykresy utrzymujesz sam. |
| Aplikacja z ręcznym wprowadzaniem | Dla tych, którzy chcą zapisać wydatek od razu w kilka sekund, a sumy i wykresy dostać gotowe. | Każdą kwotę i tak wpisujesz Ty, więc dodawanie musi być szybkie, inaczej nawyk zaniknie. |
| Aplikacja połączona z bankiem | Dla osób z dużą liczbą płatności kartą, którym zależy głównie na automatycznej historii. | Dajesz dostęp do banku, import bywa opóźniony albo trafia do złej kategorii, a na swoje wydatki prawie nie patrzysz. |
Jeśli nigdy nie prowadziłeś budżetu, metoda ręczna uczy najwięcej: to właśnie zauważanie każdego zakupu zmienia sposób wydawania. Jeśli arkusz już raz się nie sprawdził, przeczytaj, jak kontrolować wydatki bez arkusza kalkulacyjnego. A jeśli wybierasz aplikację, poradnik jak wybrać aplikację do kontroli wydatków na iPhone’a podpowie, co sprawdzić najpierw.
Krok 2: załóż konta i kategorie, które działają
Konta to miejsca, w których są Twoje pieniądze: gotówka, konto osobiste, karta kredytowa, konto oszczędnościowe. Przed startem zapisz aktualne saldo każdego z nich. Przesunięcie pieniędzy między nimi, na przykład z konta osobistego na oszczędnościowe, to nie wydatek, tylko przelew. Zapisuj go osobno, inaczej wydatki będą wyglądać na większe, niż są.
Kategorie odpowiadają na najważniejsze pytanie: gdzie znikają pieniądze? Zacznij od 8–12. Mniej i szersze kategorie sprawiają, że podsumowanie miesiąca czyta się jednym rzutem oka. Zestaw, który pasuje do większości domów:
- Mieszkanie: czynsz lub kredyt, media, internet
- Jedzenie
- Restauracje i kawa
- Transport: paliwo, komunikacja miejska, taksówki, parkowanie
- Zdrowie: apteka, lekarze, siłownia
- Subskrypcje i telefon
- Zakupy: ubrania, dom, elektronika
- Rozrywka: hobby, kino, podróże
- Dzieci i zwierzęta
- Prezenty i darowizny
- Inne
Dla przychodów zwykle wystarczą trzy kategorie: pensja, dodatkowe dochody i inne. Dwie zasady utrzymują kategorie w użyteczności. Dziel według decyzji, nie według sklepu: zakupy w supermarkecie z winem na weekend to jedzenie plus rozrywka, jeśli właśnie to chcesz widzieć. A jeśli „Inne” przekracza mniej więcej jedną dziesiątą wydatków, daj największej pozycji osobną kategorię.
Krok 3: wybierz prostą metodę budżetowania
Przez pierwszy miesiąc tylko zapisuj. Nie ustawiaj jeszcze limitów: do planowania potrzebujesz prawdziwych liczb. Kiedy już wiesz, gdzie idą pieniądze, wybierz jedną metodę, którą da się wyjaśnić w jednym zdaniu. To opcje, nie obowiązek:
- Zasada 50/30/20. Dochód netto dzielisz na 50% na potrzeby (mieszkanie, jedzenie, rachunki, transport), 30% na przyjemności (restauracje, hobby, zakupy) i 20% na oszczędności i spłatę długów. Przy 6000 zł miesięcznie to 3000, 1800 i 1200 zł. W drogich miastach potrzeby często zajmują ponad połowę; układ 60/20/20 to też plan.
- Najpierw zapłać sobie. W dniu wypłaty przelej stałą kwotę, na przykład 10%, na oszczędności, zanim cokolwiek wydasz. Resztę wydajesz bez wyrzutów sumienia. Proste i trudne do zepsucia.
- Metoda kopertowa. Kilku elastycznym kategoriom, na przykład jedzeniu, restauracjom i rozrywce, przydziel stałą kwotę na miesiąc. Pusta koperta oznacza koniec tej kategorii do następnego miesiąca. Działa z gotówką albo z liczbami w notatkach.
- Budżet od zera. Przed początkiem miesiąca daj każdej złotówce przychodu zadanie, aż nic nie zostanie nieprzydzielone. Najwięcej kontroli i najwięcej pracy.
Niezależnie od metody uwzględnij wydatki nieregularne: ubezpieczenia, naprawy auta, wakacje, roczne subskrypcje. Zsumuj je za rok, podziel przez 12 i odkładaj tę kwotę co miesiąc, a przestaną być nagłymi problemami.
Krok 4: zdecyduj, jak często robić przegląd
Zapisywanie bez patrzenia to tylko księgowość. Oszczędności pojawiają się dzięki krótkiemu, regularnemu przeglądowi:
- Codziennie, kilka sekund: zapisuj każdy wydatek od razu. Wieczorem z pamięci umykają drobiazgi, a to właśnie one się sumują.
- Co tydzień, około 10 minut: sprawdź, czy niczego nie brakuje, popraw kategorie i spójrz na największe. Wciąż możesz coś zmienić w bieżącym miesiącu.
- Co miesiąc, około 30 minut: porównaj przychody z wydatkami, zobacz, ile udało się odłożyć, porównaj kategorie z poprzednim miesiącem i wybierz jedną rzecz do poprawy w kolejnym.
- Raz w roku: spójrz na cały rok, zaktualizuj listę wydatków nieregularnych i ustal cel oszczędnościowy.
Przydatna liczba na koniec miesiąca to stopa oszczędności: przychody minus wydatki, podzielone przez przychody. Jeśli rośnie z miesiąca na miesiąc, system działa, niezależnie od tego, co pokazują pojedyncze kategorie.
Jak kontrolować wydatki domowe i nie porzucić nawyku
Większość osób rezygnuje w pierwszych tygodniach, i prawie zawsze z powodu uciążliwego wpisywania, a nie braku silnej woli. Co pomaga:
- Zapisuj od razu. Jeszcze przy kasie albo w kawiarni.
- Niech dodanie wydatku trwa sekundy. Narzędzie powinno być na jedno stuknięcie: widżet, skrót, długopis w portfelu. Im wolniej, tym szybciej przestaniesz.
- Nie goń za perfekcją. Zaokrąglaj. Zapomniana kawa nie zepsuje obrazu, a porzucony budżet tak.
- Nadrabiaj raz w tygodniu. Coś umknęło? Sprawdź wyciąg z karty podczas cotygodniowego przeglądu, zamiast odpuszczać.
- Przypnij przegląd do stałego rytuału, na przykład niedzielnego śniadania albo dnia po wypłacie.
- Zmieniaj jedną rzecz naraz. Jedna poprawka w miesiącu zostaje na dłużej niż dziesięć postanowień.
Jak prowadzić wspólny budżet rodziny
Budżet rodzinny prowadzi się tak samo, ale z jednym dodatkowym krokiem: najpierw ustalcie zasady, a dopiero potem rozmawiajcie o liczbach. Co pomaga parom i rodzinom:
- Wybierzcie model. Wszystko wspólne, wszystko osobno albo „moje, twoje, nasze”: wspólna pula na czynsz, jedzenie i rachunki, do której każdy wpłaca ustaloną kwotę lub część proporcjonalną do dochodu, a reszta zostaje osobista.
- Ustalcie, kto co zapisuje. Jedna osoba może prowadzić budżet za cały dom albo każdy zapisuje swoje wydatki we wspólnych kategoriach. Obie opcje działają, jeśli wszystko jest jasne.
- Raz w miesiącu rozmowa o pieniądzach. Dwadzieścia minut z podsumowaniem przed oczami: co poszło dobrze, co zaskoczyło, co zmienić. Rozmawiajcie o liczbach, nie o winnych.
- Kieszonkowe dla dorosłych. Stała kwota, którą każdy wydaje bez tłumaczenia się, ucina większość sporów o drobne zakupy.
- Jeden wspólny cel. Wakacje, poduszka finansowa, wkład własny. Z celem kontrola wydatków przypomina postęp, a nie pilnowanie.
- Włączcie dzieci. Kieszonkowe i prosta lista, na co poszło, nauczą więcej niż każde kazanie.
Zarządzanie finansami osobistymi w Cashful
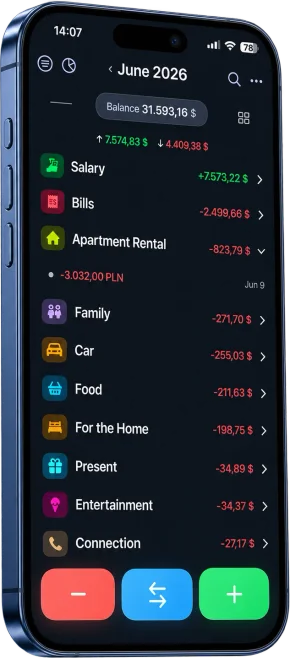
Jeśli wybierasz aplikację, Cashful to jeden z wygodnych sposobów, żeby przejść przez powyższe kroki na iPhonie, iPadzie, Macu i Apple Watch. To aplikacja do budżetu domowego z ręcznym wprowadzaniem, w której każdy wpis trwa sekundy: powiedz „jedzenie 54 karta” albo zrób zdjęcie paragonu, a Cashful uzupełni kwotę, kategorię i konto, Tobie zostaje tylko sprawdzić. Jeśli wolisz pisać, masz klawiaturę kalkulatora.
- Konta, kategorie i przelewy: przychody, wydatki i przelewy między kontami, każde konto we własnej walucie.
- Szybkie dodawanie: widżety na ekranie początkowym i blokady, Siri, przycisk czynności, Stuknięcie w tył i darmowa aplikacja na Apple Watch.
- Prywatność: bez łączenia z bankiem, bez reklam, bez rejestracji. Zapisy są na Twoich urządzeniach i synchronizują się przez Twój własny iCloud.
- Darmowy plan bez limitu czasu: nielimitowane wpisy ręczne, przychody, wydatki i przelewy, do 3 kont i 2 walut, synchronizacja iCloud, widżety, Siri i aplikacja na Apple Watch, a do tego 10 wpisów głosowych i 5 skanów paragonów na próbę.
- Cashful Pro: nielimitowany głos i skanowanie paragonów, pełna analityka z rankingiem kategorii, przepływami pieniężnymi i porównaniem miesięcy, import i eksport CSV oraz współdzielone przestrzenie, w których rodzina widzi jeden budżet (zaproszeni mają dostęp tylko do odczytu, wpisy dodaje właściciel). W USA Pro kosztuje 2,99 $ miesięcznie lub 29,99 $ rocznie, z 7-dniowym darmowym okresem próbnym.
Kiedy Cashful się nie sprawdzi: jeśli chcesz, żeby transakcje same pobierały się z banku, jeśli używasz Androida lub Windowsa albo jeśli musisz śledzić inwestycje.
Pytania
Jak najprościej zacząć prowadzić budżet domowy?
Zapisuj każdą kwotę od razu w tym, co zawsze masz przy sobie, używaj 8–12 szerokich kategorii i raz w tygodniu poświęć 10 minut na podsumowanie. Dla większości osób tym narzędziem jest telefon: notatki albo aplikacja do budżetu domowego z szybkim dodawaniem, na przykład Cashful, w której wydatek zapiszesz głosem lub zdjęciem paragonu.
Ile kategorii potrzeba w budżecie domowym?
Zacznij od 8–12 kategorii wydatków i około 3 kategorii przychodów. Mniej kategorii to czytelniejsze podsumowanie miesiąca i szybsze wpisywanie. Dziel kategorię tylko wtedy, gdy chcesz podjąć w jej sprawie decyzję, a jeśli „Inne” przekracza jedną dziesiątą wydatków, wydziel z niej największą pozycję.
Czy zasada 50/30/20 sprawdzi się u każdego?
To punkt wyjścia, a nie prawo. Dzieli dochód netto na 50% potrzeb, 30% przyjemności i 20% oszczędności i spłaty długów. Jeśli mieszkanie jest drogie, potrzeby mogą zajmować ponad połowę i układ 60/20/20 jest realny. Najpierw przez miesiąc tylko zapisuj, a potem dobierz proporcje do swoich prawdziwych liczb.
Jak prowadzić budżet domowy we dwoje?
Najpierw ustalcie model: wspólne pieniądze, osobne albo wspólna pula na wspólne wydatki plus pieniądze osobiste. Zdecydujcie, kto co zapisuje, używajcie tych samych kategorii i raz w miesiącu razem przejrzyjcie podsumowanie. W Cashful Pro współdzielone przestrzenie pozwalają rodzinie widzieć jeden budżet, a zaproszeni mają dostęp tylko do odczytu.
Czy można prowadzić budżet domowy za darmo?
Tak. Zeszyt i arkusz nic nie kosztują, a wiele aplikacji ma darmowe plany. Darmowy plan Cashful nie ma limitu czasu i obejmuje nielimitowane wpisy ręczne, przychody, wydatki i przelewy, do 3 kont i 2 walut, synchronizację iCloud, widżety, Siri i aplikację na Apple Watch. Cashful Pro dodaje nielimitowany głos i paragony, pełną analitykę i współdzielone przestrzenie.
Pobierz Cashful i prowadź budżet domowy w kilka sekund: głosem, zdjęciem paragonu albo klawiaturą kalkulatora.
Pobierz Cashful