Como organizar finanças pessoais: um jeito simples de controlar ganhos e gastos
Atualizado
Para organizar as finanças pessoais, anote cada valor que entra ou sai, coloque-o em poucas categorias e olhe os totais uma vez por semana. Esse é o sistema inteiro. A ferramenta importa muito menos que o hábito: caderno, planilha e aplicativo funcionam igualmente bem se você usar todo dia. Este guia passa por cada etapa, da escolha do método ao orçamento da família, para você fazer o controle financeiro pessoal sem transformar isso num segundo emprego.
Passo 1: escolha como fazer o controle financeiro pessoal
Existem três jeitos de registrar dinheiro, e um quarto se você deixar o banco digitar por você. Escolha aquele que você vai abrir de verdade todo dia, não o que parece mais completo.
| Método | Bom para | Atenção |
|---|---|---|
| Caderno | Testar por um mês sem configurar nada. Escrever à mão deixa cada compra mais real. | Totais e gráficos ficam por sua conta, e na hora de pagar o caderno quase nunca está à mão. |
| Planilha | Quem gosta de montar as próprias fórmulas e revisar no computador. | No celular é lenta de preencher, então os gastos se acumulam e são esquecidos. Categorias e gráficos você mantém sozinho. |
| App de lançamento manual | Registrar cada gasto na hora em poucos segundos, com totais e gráficos prontos. | Cada valor continua sendo digitado por você, então o lançamento precisa ser rápido, senão o hábito morre. |
| App conectado ao banco | Quem usa muito o cartão e quer principalmente um histórico automático. | Você dá acesso ao banco, a importação pode atrasar ou cair na categoria errada, e você quase não olha para os seus gastos. |
Se você nunca controlou os gastos, um método manual ensina mais: é perceber cada compra que muda o jeito de gastar. Se uma planilha já não deu certo, leia como fazer controle de gastos sem planilha. E se for usar um app, nosso guia sobre como escolher um app de controle de gastos para iPhone mostra o que conferir primeiro.
Passo 2: crie contas e categorias que funcionem
Contas são onde o seu dinheiro está: dinheiro vivo, conta corrente, cartão de crédito, poupança. Antes de começar, anote o saldo atual de cada uma. Mover dinheiro entre elas, por exemplo da conta corrente para a poupança, não é gasto, é transferência. Registre separado, senão seus gastos vão parecer maiores do que são.
Categorias respondem à pergunta que importa: para onde vai o dinheiro? Comece com 8 a 12. Poucas categorias amplas deixam o resumo do mês fácil de ler. Uma lista que serve para a maioria das casas:
- Moradia: aluguel ou financiamento, condomínio, contas de luz e água, internet
- Mercado
- Restaurantes, delivery e café
- Transporte: combustível, ônibus e metrô, aplicativos de corrida, estacionamento
- Saúde: farmácia, plano de saúde, academia
- Assinaturas e celular
- Compras: roupas, casa, eletrônicos
- Lazer: hobbies, cinema, viagens
- Filhos e pets
- Presentes e doações
- Outros
Para as receitas, três categorias costumam bastar: salário, renda extra e outros. Duas regras mantêm as categorias úteis. Separe por decisão, não por loja: uma ida ao mercado com vinho para o fim de semana é mercado mais lazer, se é isso que você quer enxergar. E se “Outros” passar de mais ou menos um décimo dos gastos, dê ao item maior uma categoria própria. Isso também revela os gastos desnecessários que, sozinhos, parecem pequenos demais para importar.
Passo 3: escolha um método de orçamento simples
No primeiro mês, só registre. Não defina limites ainda: para planejar você precisa de números reais. Depois de saber para onde vai o dinheiro, escolha um método que caiba numa frase. São opções, não regras:
- Regra 50/30/20. Divida a renda líquida em 50% para necessidades (moradia, mercado, contas, transporte), 30% para desejos (restaurantes, lazer, compras) e 20% para guardar dinheiro e quitar dívidas. Com R$ 4.000 por mês, isso dá R$ 2.000, R$ 1.200 e R$ 800. Se a moradia é cara, as necessidades muitas vezes passam da metade; um 60/20/20 também é um plano.
- Pague-se primeiro. No dia do pagamento, transfira um valor fixo, digamos 10%, para a reserva antes de gastar qualquer coisa. O que sobra você gasta sem culpa. Simples e difícil de quebrar.
- Envelopes. Dê a algumas categorias flexíveis, como mercado, restaurantes e lazer, um valor fixo por mês. Envelope vazio, categoria encerrada até o mês seguinte. Funciona com dinheiro vivo ou com números nas suas notas.
- Orçamento base zero. Antes de o mês começar, dê uma função a cada real de renda até não sobrar nada sem destino. O máximo de controle e o máximo de esforço.
Seja qual for o método, conte com os gastos irregulares: IPVA, seguro, conserto do carro, férias, material escolar, assinaturas anuais. Some tudo de um ano, divida por 12 e separe esse valor todo mês para que deixem de ser emergência.
Passo 4: defina de quanto em quanto tempo revisar
Registrar sem olhar é só contabilidade. A economia vem de uma revisão curta e regular:
- Todo dia, alguns segundos: lance cada gasto assim que ele acontece. De memória, no fim do dia, os pequenos se perdem, e são justamente eles que somam.
- Toda semana, uns 10 minutos: confira se não falta nada, corrija categorias e olhe as maiores. Ainda dá tempo de mudar algo neste mês.
- Todo mês, uns 30 minutos: compare receitas e despesas, veja quanto conseguiu guardar, compare as categorias com o mês anterior e escolha uma coisa para ajustar no próximo.
- Uma vez por ano: olhe o ano inteiro, atualize a lista de gastos irregulares e defina uma meta de reserva.
Um número útil todo mês é a sua taxa de poupança: receitas menos despesas, dividido pelas receitas. Se ela sobe mês a mês, o sistema está funcionando, não importa o que digam as categorias isoladas.
Como controlar gastos mensais sem desistir do hábito
A maioria desiste nas primeiras semanas, e quase sempre pelo trabalho de lançar, não por falta de força de vontade. O que ajuda:
- Registre na hora. Ainda no caixa ou na cafeteria.
- Faça o lançamento levar segundos. Deixe a ferramenta a um toque: um widget, um atalho, uma caneta na carteira. Quanto mais lento, mais cedo você para.
- Não busque perfeição. Arredonde. Um café esquecido não estraga o retrato; desistir, sim.
- Coloque em dia uma vez por semana. Esqueceu algo? Confira a fatura do cartão na revisão semanal em vez de largar tudo.
- Amarre a revisão a uma rotina que você já tem, como o café da manhã de domingo ou o dia seguinte ao pagamento.
- Mude uma coisa de cada vez. Um ajuste por mês dura mais que dez promessas.
Como organizar o orçamento da família
O orçamento familiar funciona do mesmo jeito, com um passo a mais: combinar as regras antes de olhar os números. O que ajuda casais e famílias:
- Escolham um modelo. Tudo junto, tudo separado ou “o seu, o meu e o nosso”: um fundo comum para aluguel, mercado e contas, em que cada um coloca um valor combinado ou uma parte proporcional à renda, e o resto fica pessoal.
- Definam quem registra o quê. Uma pessoa pode cuidar das contas da casa, ou cada um lança os próprios gastos em categorias comuns. As duas formas funcionam se estiverem claras.
- Uma conversa sobre dinheiro por mês. Vinte minutos com os totais na frente: o que deu certo, o que surpreendeu, o que mudar. Falem de números, não de culpados.
- Dinheiro pessoal para cada um. Um valor fixo que cada um gasta sem dar explicação evita a maioria das brigas por compras pequenas.
- Uma meta em comum. Uma viagem, uma reserva de emergência, a entrada de um imóvel. Com uma meta, o controle financeiro do casal parece avanço, não fiscalização.
- Incluam as crianças. Mesada com um registro simples do que foi gasto ensina mais que qualquer sermão.
Controle financeiro pelo celular com o Cashful
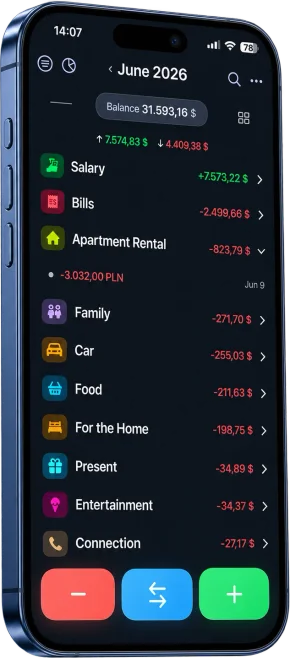
Se você preferir um app, o Cashful é um jeito prático de seguir os passos acima no iPhone, iPad, Mac e Apple Watch. É um app de controle de gastos com lançamento manual, feito para que cada registro leve segundos: diga “mercado 54 cartão” ou fotografe o cupom fiscal, e o Cashful preenche valor, categoria e conta para você só conferir. Se preferir digitar, há um teclado de calculadora.
- Contas, categorias e transferências: receitas, despesas e transferências entre contas, cada conta na sua própria moeda.
- Lançamento rápido: widgets na tela de início e na tela bloqueada, Siri, o botão de Ação, o Toque Traseiro e um app gratuito para Apple Watch.
- Privacidade: sem conexão com o banco, sem anúncios, sem cadastro. Os lançamentos ficam nos seus aparelhos e são sincronizados pelo seu próprio iCloud.
- Plano gratuito sem limite de tempo: lançamentos manuais ilimitados, receitas, despesas e transferências, até 3 contas e 2 moedas, sincronização com iCloud, widgets, Siri e o app para Apple Watch, além de 10 lançamentos por voz e 5 leituras de cupons para testar.
- Cashful Pro: voz e leitura de cupons ilimitadas, análises completas com ranking de categorias, fluxo de caixa e comparação entre meses, importação e exportação CSV, e espaços compartilhados em que a família vê um único orçamento (convidados têm acesso só de leitura, e quem lança é o dono). Nos EUA, o Pro custa US$ 2,99 por mês ou US$ 29,99 por ano, com 7 dias de teste grátis.
Quando o Cashful não é a melhor escolha: se você quer que as transações venham do banco automaticamente, se usa Android ou Windows, ou se precisa acompanhar investimentos.
Perguntas
Qual é o jeito mais fácil de fazer controle financeiro pessoal?
Registrar cada valor na hora com o que você sempre carrega, usar de 8 a 12 categorias amplas e reservar 10 minutos por semana para olhar os totais. Para a maioria das pessoas essa ferramenta é o celular: um app de notas ou um app de controle de gastos com lançamento rápido, como o Cashful, em que você registra um gasto por voz ou pela foto do cupom.
Quantas categorias usar no controle de gastos?
Comece com 8 a 12 categorias de despesas e cerca de 3 de receitas. Menos categorias deixam o resumo do mês mais fácil de ler e o lançamento mais rápido. Divida uma categoria só quando quiser tomar uma decisão sobre ela, e se “Outros” passar de um décimo dos gastos, dê ao item maior uma categoria própria.
A regra 50/30/20 serve para todo mundo?
É um ponto de partida, não uma lei. Ela divide a renda líquida em 50% para necessidades, 30% para desejos e 20% para reserva e dívidas. Se a moradia é cara onde você mora, as necessidades podem passar da metade e um 60/20/20 é realista. Registre os gastos por um mês primeiro e depois escolha porcentagens que combinem com os seus números reais.
Como fazer o controle financeiro do casal?
Primeiro combinem um modelo: tudo junto, tudo separado ou um fundo comum para as despesas da casa mais dinheiro pessoal. Definam quem registra o quê, usem as mesmas categorias e revisem os totais juntos uma vez por mês. No Cashful Pro, os espaços compartilhados permitem que a família veja um único orçamento, com os convidados tendo acesso só de leitura.
Dá para organizar as finanças pessoais de graça?
Sim. Caderno e planilha não custam nada, e muitos apps têm plano gratuito. O do Cashful não tem limite de tempo e inclui lançamentos manuais ilimitados, receitas, despesas e transferências, até 3 contas e 2 moedas, sincronização com iCloud, widgets, Siri e o app para Apple Watch. O Cashful Pro acrescenta voz e cupons ilimitados, análises completas e espaços compartilhados.
Baixe o Cashful e registre ganhos e gastos em segundos: por voz, pela foto do cupom ou no teclado de calculadora.
Baixar o Cashful