Как вести учёт доходов и расходов: простая система для личных финансов
Обновлено
Чтобы вести учёт доходов и расходов, записывайте каждую сумму, которая приходит или уходит, раскладывайте её по нескольким категориям и раз в неделю смотрите на итоги. Это и есть вся система. Инструмент важен гораздо меньше, чем привычка: блокнот, таблица и приложение одинаково работают, если вы открываете их каждый день. В этом гайде разберём каждый шаг, от выбора способа до семейного бюджета, чтобы учёт личных финансов не превратился во вторую работу.
Шаг 1. Выберите, как вести учёт доходов и расходов
Записывать деньги можно тремя способами, и есть четвёртый, если доверить ввод банку. Выбирайте тот, который вы действительно будете открывать каждый день, а не самый впечатляющий.
| Способ | Кому подходит | Подводные камни |
|---|---|---|
| Блокнот | Тем, кто хочет попробовать учёт месяц без всякой настройки. Когда пишешь от руки, каждая покупка ощущается по-настоящему. | Итоги и графики придётся считать самому, и у кассы блокнота обычно нет под рукой. |
| Таблица | Тем, кто любит свои формулы и подводит итоги за компьютером. | На телефоне заполнять неудобно, записи копятся и забываются. Категории и графики поддерживаете вы сами. |
| Приложение для ручного учёта | Тем, кто хочет записывать трату сразу за пару секунд, а итоги и графики получать готовыми. | Каждую сумму всё равно вводите вы, поэтому ввод должен быть быстрым, иначе привычка не приживётся. |
| Приложение с привязкой банка | Тем, у кого много операций по карте и кому нужна прежде всего автоматическая история. | Вы даёте доступ к банку, загрузка может запаздывать или путать категории, а на свои траты вы почти не смотрите. |
Если вы никогда не вели учёт, ручной способ учит лучше: именно то, что вы замечаете каждую покупку, и меняет расходы. Если таблица уже не прижилась, прочитайте, как вести учёт расходов без таблиц. А если решили выбрать приложение, в гайде как выбрать приложение для учёта расходов на iPhone есть список того, что проверить в первую очередь.
Шаг 2. Заведите счета и категории, которые работают
Счета — это места, где лежат ваши деньги: наличные, дебетовая карта, кредитка, накопительный счёт. Перед стартом запишите текущий остаток на каждом. Перевод между ними, например с карты на накопительный счёт, — это не расход, а перевод. Записывайте его отдельно, иначе траты будут выглядеть больше, чем есть.
Категории отвечают на главный вопрос: куда уходят деньги? Начните с 8–12. Чем меньше и шире категории, тем легче читать итоги месяца. Набор, который подходит большинству семей:
- Жильё: аренда или ипотека, коммунальные услуги, интернет
- Продукты
- Кафе и кофе
- Транспорт: бензин, общественный транспорт, такси, парковка
- Здоровье: аптека, врачи, спорт
- Подписки и связь
- Покупки: одежда, товары для дома, техника
- Развлечения: хобби, кино, путешествия
- Дети и питомцы
- Подарки и благотворительность
- Прочее
Для доходов обычно хватает трёх категорий: зарплата, подработка и прочее. Два правила помогают категориям оставаться полезными. Делите траты по решениям, а не по магазинам: если вы купили в супермаркете продукты и вино к выходным, это продукты плюс развлечения, если вам важно видеть именно это. А если «Прочее» разрослось больше чем на десятую часть расходов, выделите самую крупную статью в отдельную категорию.
Шаг 3. Выберите простую схему бюджета
Первый месяц просто записывайте. Лимиты пока не ставьте: чтобы планировать, нужны реальные цифры. Когда станет понятно, куда уходят деньги, выберите одну схему, которую можно объяснить одним предложением. Это варианты, а не правила:
- Правило 50/30/20. Доход после налогов делится на 50% для обязательного (жильё, продукты, счета, транспорт), 30% для желаемого (кафе, хобби, покупки) и 20% для накоплений и погашения долгов. При доходе 100 000 ₽ в месяц это 50 000, 30 000 и 20 000 ₽. Если жильё дорогое, обязательное часто занимает больше половины, и пропорция 60/20/20 — тоже план.
- Сначала заплати себе. В день зарплаты сразу переводите фиксированную сумму, скажем 10%, на накопления, ещё до любых трат. Остальное можно тратить без чувства вины. Просто и трудно сломать.
- Конверты. Нескольким гибким категориям, например продуктам, кафе и развлечениям, выделите фиксированную сумму на месяц. Конверт пуст — категория закрыта до следующего месяца. Работает и с наличными, и с цифрами в заметках.
- Бюджет с нуля. До начала месяца распределите весь доход по задачам, пока не останется ни одного нераспределённого рубля. Максимум контроля и максимум усилий.
Какую бы схему вы ни выбрали, учтите нерегулярные расходы: страховку, ремонт машины, отпуск, годовые подписки. Сложите их за год, разделите на 12 и откладывайте эту сумму каждый месяц, тогда они перестанут быть внезапными.
Шаг 4. Решите, как часто подводить итоги
Учёт без разбора — это просто бухгалтерия. Экономия появляется там, где есть короткий регулярный разбор:
- Каждый день, несколько секунд: записывайте трату сразу, как только она случилась. Вечером по памяти теряются мелочи, а мелочи и складываются в большие суммы.
- Каждую неделю, минут 10: проверьте, что ничего не пропущено, поправьте категории и посмотрите на самые крупные. В этот момент ещё можно что-то изменить в текущем месяце.
- Каждый месяц, минут 30: сравните доходы с расходами, посмотрите, сколько удалось отложить, сравните категории с прошлым месяцем и выберите одну вещь, которую поменяете дальше.
- Раз в год: посмотрите на год целиком, обновите список нерегулярных расходов и поставьте цель по накоплениям.
Полезная цифра для итогов месяца — норма сбережений: доходы минус расходы, делённые на доходы. Если она растёт от месяца к месяцу, система работает, что бы ни показывали отдельные категории.
Как не бросить учёт денег
Большинство бросает учёт в первые недели, и причина почти всегда в неудобстве, а не в силе воли. Вот что помогает:
- Записывайте сразу. Пока вы ещё у кассы или в кафе.
- Сделайте ввод секундным. Инструмент должен быть в одном касании: виджет, быстрая команда, ручка в кошельке. Чем дольше ввод, тем скорее вы бросите.
- Не гонитесь за идеалом. Округляйте суммы. Забытый кофе картину не испортит, а брошенный учёт испортит.
- Догоняйте раз в неделю. Пропустили что-то — сверьтесь с выпиской по карте во время еженедельного разбора, а не бросайте всё.
- Привяжите разбор к привычному делу, например к воскресному завтраку или к следующему дню после зарплаты.
- Меняйте что-то одно. Одна поправка в месяц приживается лучше, чем десять обещаний себе.
Как вести семейный бюджет
Семейный бюджет ведётся так же, но с одним дополнительным шагом: сначала договориться о правилах, а потом смотреть на цифры. Что помогает парам и семьям:
- Выберите модель. Полностью общие деньги, полностью раздельные или «моё, твоё, наше»: общий фонд на аренду, продукты и счета, куда каждый вносит оговорённую сумму или долю пропорционально доходу, а остальное остаётся личным.
- Решите, кто что записывает. Один человек может вести учёт за всю семью, или каждый записывает свои траты в общие категории. Работает и то и другое, если всем понятно, как именно.
- Устраивайте разговор о деньгах раз в месяц. Двадцать минут с итогами перед глазами: что получилось, что удивило, что поменять. Обсуждайте цифры, а не виноватых.
- Оставьте личные деньги. Фиксированная сумма, которую каждый тратит без объяснений, снимает большинство споров из-за мелких покупок.
- Поставьте одну общую цель. Отпуск, подушка безопасности, первый взнос. С целью учёт ощущается как движение вперёд, а не как контроль.
- Подключите детей. Карманные деньги и простая запись, на что они ушли, научат больше любых лекций.
Учёт личных финансов в Cashful
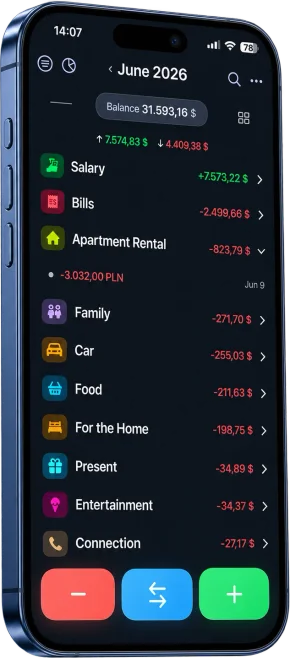
Если выбираете приложение, Cashful — один из удобных способов пройти все шаги выше на iPhone, iPad, Mac и Apple Watch. Это приложение для ручного учёта, в котором каждая запись занимает секунды: скажите «продукты 2400, карта» или сфотографируйте чек, и Cashful заполнит сумму, категорию и счёт, а вам останется проверить. Если удобнее печатать, есть клавиатура-калькулятор.
- Счета, категории и переводы: доходы, расходы и переводы между счетами, у каждого счёта может быть своя валюта.
- Быстрый ввод: виджеты на экране «Домой» и экране блокировки, Siri, кнопка действия, «Касание задней панели» и бесплатное приложение для Apple Watch.
- Приватность: без привязки банка, без рекламы и без регистрации. Записи хранятся на ваших устройствах и синхронизируются через ваш личный iCloud.
- Бесплатный тариф без ограничения по времени: ручной ввод без ограничений, доходы, расходы и переводы, до 3 счетов и 2 валют, синхронизация iCloud, виджеты, Siri и приложение для Apple Watch, а также 10 голосовых записей и 5 сканирований чеков, чтобы попробовать.
- Cashful Pro: голосовой ввод и сканирование чеков без ограничений, полная аналитика с рейтингом категорий, денежным потоком и сравнением месяцев, импорт и экспорт CSV, а также общие пространства, где семья видит один бюджет (приглашённые могут только смотреть, записи добавляет владелец). В США Pro стоит $2.99 в месяц или $29.99 в год, первые 7 дней бесплатно.
Когда Cashful не подойдёт: если вы хотите, чтобы операции автоматически загружались из банка, если у вас Android или Windows или если нужно учитывать инвестиции.
Вопросы
Как проще всего вести учёт доходов и расходов?
Записывайте каждую сумму сразу в то, что всегда с вами, используйте 8–12 широких категорий и раз в неделю тратьте 10 минут на итоги. Для большинства таким инструментом становится телефон: заметки или приложение для учёта с быстрым вводом, например Cashful, где трату можно записать голосом или по фото чека.
Сколько категорий нужно для учёта расходов?
Начните с 8–12 категорий расходов и примерно 3 категорий доходов. Чем меньше категорий, тем понятнее итоги месяца и быстрее ввод. Делите категорию, только когда хотите принять по ней решение, а если «Прочее» выросло больше чем на десятую часть расходов, выделите из него самую крупную статью.
Подходит ли правило 50/30/20 всем?
Это отправная точка, а не закон. Доход после налогов делится на 50% обязательных трат, 30% желаемых и 20% на накопления и долги. Если жильё дорогое, обязательное может занимать больше половины, и пропорция 60/20/20 вполне реальна. Сначала месяц просто ведите учёт, а потом подберите доли под свои настоящие цифры.
Как правильно вести семейный бюджет с мужем или женой?
Сначала договоритесь о модели: общие деньги, раздельные или общий фонд на общие расходы плюс личные деньги. Решите, кто что записывает, используйте одни и те же категории и раз в месяц вместе смотрите на итоги. Личные деньги каждого и одна общая цель помогают избежать ссор. В Cashful Pro общие пространства позволяют семье видеть один бюджет, приглашённые получают доступ только для просмотра.
Можно ли вести учёт личных финансов бесплатно?
Да. Блокнот и таблица ничего не стоят, а у многих приложений есть бесплатные тарифы. Бесплатный тариф Cashful не ограничен по времени: ручной ввод без ограничений, доходы, расходы и переводы, до 3 счетов и 2 валют, синхронизация iCloud, виджеты, Siri и приложение для Apple Watch. Cashful Pro добавляет безлимитный голосовой ввод и сканирование чеков, полную аналитику и общие пространства.
Скачайте Cashful и ведите учёт доходов и расходов за секунды: голосом, по фото чека или с клавиатуры-калькулятора.
Скачать Cashful