Як вести сімейний бюджет і облік особистих фінансів: проста система
Оновлено
Щоб вести облік особистих фінансів чи сімейний бюджет, записуйте кожну суму, яка надходить або витрачається, розкладайте її на кілька категорій і раз на тиждень дивіться на підсумки. Ось і вся система. Інструмент важить набагато менше, ніж звичка: блокнот, таблиця й застосунок однаково працюють, якщо ви відкриваєте їх щодня. У цьому гайді розберемо кожен крок, від вибору способу до спільного бюджету з партнером, щоб облік доходів і витрат не перетворився на другу роботу.
Крок 1. Оберіть, як вести облік доходів і витрат
Записувати гроші можна трьома способами, а є ще й четвертий, якщо довірити введення банку. Обирайте той, який ви справді відкриватимете щодня, а не найефектніший.
| Спосіб | Кому підходить | На що зважати |
|---|---|---|
| Блокнот | Тим, хто хоче спробувати облік місяць без жодного налаштування. Коли пишеш від руки, кожна покупка відчувається по-справжньому. | Підсумки й графіки доведеться рахувати самому, а біля каси блокнота зазвичай немає під рукою. |
| Таблиця | Тим, хто любить власні формули й підбиває підсумки за комп’ютером. | На телефоні заповнювати незручно, записи накопичуються й забуваються. Категорії та графіки підтримуєте ви самі. |
| Застосунок для ручного обліку | Тим, хто хоче записувати витрату одразу за кілька секунд, а підсумки й графіки отримувати готовими. | Кожну суму однаково вводите ви, тож введення має бути швидким, інакше звичка не приживеться. |
| Застосунок із підключенням банку | Тим, у кого багато операцій карткою і кому потрібна передусім автоматична історія. | Ви надаєте доступ до банку, завантаження може запізнюватися чи плутати категорії, а на свої витрати ви майже не дивитеся. |
Якщо ви ніколи не вели облік, ручний спосіб навчає краще: саме те, що ви помічаєте кожну покупку, і змінює витрати. Якщо таблиця вже не прижилася, прочитайте, як вести облік витрат без таблиць. А якщо вирішили обрати застосунок, у гайді як вибрати застосунок для обліку витрат на iPhone є список того, що перевірити насамперед.
Крок 2. Заведіть рахунки й категорії, які працюють
Рахунки — це місця, де лежать ваші гроші: готівка, дебетова картка, кредитка, накопичувальний рахунок. Перед стартом запишіть поточний залишок на кожному. Переказ між ними, наприклад з картки на накопичувальний рахунок, — це не витрата, а переказ. Записуйте його окремо, інакше витрати виглядатимуть більшими, ніж є.
Категорії відповідають на головне питання: куди йдуть гроші? Почніть із 8–12. Що менше й ширше категорії, то легше читати підсумки місяця. Набір, який підходить більшості сімей:
- Житло: оренда чи іпотека, комунальні послуги, інтернет
- Продукти
- Кафе й кава
- Транспорт: пальне, громадський транспорт, таксі, паркування
- Здоров’я: аптека, лікарі, спорт
- Підписки та зв’язок
- Покупки: одяг, товари для дому, техніка
- Розваги: хобі, кіно, подорожі
- Діти й тварини
- Подарунки й благодійність
- Інше
Для доходів зазвичай вистачає трьох категорій: зарплата, підробіток та інше. Два правила допомагають категоріям лишатися корисними. Діліть витрати за рішеннями, а не за магазинами: якщо в супермаркеті ви купили продукти й вино на вихідні, це продукти плюс розваги, якщо вам важливо бачити саме це. А якщо «Інше» розрослося більш ніж на десяту частину витрат, винесіть найбільшу статтю в окрему категорію.
Крок 3. Оберіть просту схему бюджету
Перший місяць просто записуйте. Лімітів поки не ставте: щоб планувати, потрібні реальні цифри. Коли стане зрозуміло, куди йдуть гроші, оберіть одну схему, яку можна пояснити одним реченням. Це варіанти, а не правила:
- Правило 50/30/20. Дохід після податків ділиться на 50% для обов’язкового (житло, продукти, рахунки, транспорт), 30% для бажаного (кафе, хобі, покупки) і 20% для заощаджень і погашення боргів. За доходу 30 000 ₴ на місяць це 15 000, 9 000 і 6 000 ₴. Якщо житло дороге, обов’язкове часто займає більше половини, і пропорція 60/20/20 — теж план.
- Спершу заплати собі. У день зарплати одразу переказуйте фіксовану суму, скажімо 10%, на заощадження, ще до будь-яких витрат. Решту можна витрачати без докорів сумління. Просто й важко зламати.
- Конверти. Кільком гнучким категоріям, наприклад продуктам, кафе й розвагам, виділіть фіксовану суму на місяць. Конверт порожній — категорію закрито до наступного місяця. Працює і з готівкою, і з цифрами в нотатках.
- Бюджет з нуля. До початку місяця розподіліть увесь дохід за завданнями, поки не лишиться жодної нерозподіленої гривні. Максимум контролю й максимум зусиль.
Хоч би яку схему ви обрали, врахуйте нерегулярні витрати: страховку, ремонт авто, відпустку, річні підписки. Складіть їх за рік, поділіть на 12 і відкладайте цю суму щомісяця, тоді вони перестануть бути раптовими.
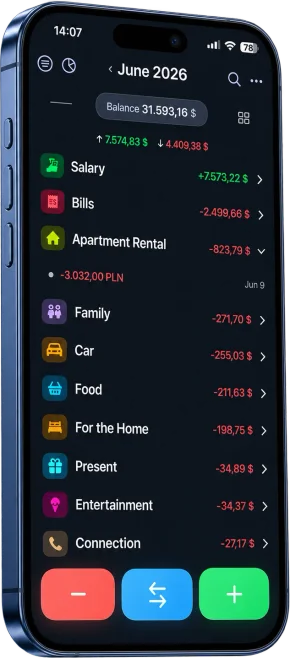
Крок 4. Вирішіть, як часто підбивати підсумки
Облік без перегляду — це просто бухгалтерія. Економія з’являється там, де є короткий регулярний перегляд:
- Щодня, кілька секунд: записуйте витрату одразу, щойно вона сталася. Увечері з пам’яті губляться дрібниці, а саме дрібниці складаються у великі суми.
- Щотижня, хвилин 10: перевірте, що нічого не пропущено, виправте категорії й подивіться на найбільші. У цей момент ще можна щось змінити в поточному місяці.
- Щомісяця, хвилин 30: порівняйте доходи з витратами, подивіться, скільки вдалося відкласти, порівняйте категорії з минулим місяцем і оберіть одну річ, яку зміните далі.
- Раз на рік: подивіться на рік загалом, оновіть список нерегулярних витрат і поставте ціль щодо заощаджень.
Корисна цифра для підсумків місяця — норма заощаджень: доходи мінус витрати, поділені на доходи. Якщо вона зростає від місяця до місяця, система працює, хоч би що показували окремі категорії.
Як не кинути облік грошей
Більшість кидає облік у перші тижні, і причина майже завжди в незручності, а не в силі волі. Ось що допомагає:
- Записуйте одразу. Поки ви ще біля каси чи в кафе.
- Зробіть введення секундним. Інструмент має бути на відстані одного дотику: віджет, швидка команда, ручка в гаманці. Що довше введення, то швидше ви кинете.
- Не женіться за ідеалом. Округлюйте суми. Забута кава картини не зіпсує, а покинутий облік зіпсує.
- Надолужуйте раз на тиждень. Пропустили щось — звіртеся з випискою по картці під час щотижневого перегляду, а не кидайте все.
- Прив’яжіть перегляд до звичної справи, наприклад до недільного сніданку чи до наступного дня після зарплати.
- Змінюйте щось одне. Одна поправка на місяць приживається краще, ніж десять обіцянок собі.
Як краще вести сімейний бюджет
Сімейний бюджет ведеться так само, але з одним додатковим кроком: спершу домовитися про правила, а вже потім дивитися на цифри. Що допомагає парам і сім’ям:
- Оберіть модель. Повністю спільні гроші, повністю окремі або «моє, твоє, наше»: спільний фонд на оренду, продукти й рахунки, куди кожен вносить узгоджену суму чи частку пропорційно доходу, а решта лишається особистою.
- Вирішіть, хто що записує. Одна людина може вести облік за всю сім’ю, або кожен записує свої витрати в спільні категорії. Працює і те, і те, якщо всім зрозуміло, як саме.
- Влаштовуйте розмову про гроші раз на місяць. Двадцять хвилин із підсумками перед очима: що вдалося, що здивувало, що змінити. Обговорюйте цифри, а не винних.
- Залиште особисті гроші. Фіксована сума, яку кожен витрачає без пояснень, знімає більшість суперечок через дрібні покупки.
- Поставте одну спільну ціль. Відпустка, фінансова подушка, перший внесок. З ціллю облік відчувається як рух уперед, а не як контроль.
- Залучіть дітей. Кишенькові гроші й простий запис, на що вони пішли, навчать більше за будь-які лекції.
Облік особистих фінансів у Cashful
Якщо обираєте застосунок, Cashful — один зі зручних способів пройти всі кроки вище на iPhone, iPad, Mac і Apple Watch. Це застосунок для ручного обліку, у якому кожен запис займає секунди: скажіть «продукти 850, картка» або сфотографуйте чек, і Cashful заповнить суму, категорію та рахунок, а вам лишиться перевірити. Якщо зручніше друкувати, є клавіатура-калькулятор.
- Рахунки, категорії й перекази: доходи, витрати й перекази між рахунками, кожен рахунок може мати свою валюту.
- Швидке введення: віджети на початковому екрані та екрані блокування, Siri, кнопка дії, «Дотик до задньої панелі» й безкоштовний застосунок для Apple Watch.
- Приватність: без підключення банку, без реклами й без реєстрації. Записи зберігаються на ваших пристроях і синхронізуються через ваш особистий iCloud.
- Безплатний тариф без обмеження в часі: ручне введення без обмежень, доходи, витрати й перекази, до 3 рахунків і 2 валют, синхронізація iCloud, віджети, Siri й застосунок для Apple Watch, а також 10 голосових записів і 5 сканувань чеків, щоб спробувати.
- Cashful Pro: голосове введення й сканування чеків без обмежень, повна аналітика з рейтингом категорій, грошовим потоком і порівнянням місяців, імпорт і експорт CSV, а також спільні простори, де сім’я бачить один бюджет (запрошені можуть лише переглядати, записи додає власник). У США Pro коштує $2.99 на місяць або $29.99 на рік, перші 7 днів безкоштовно.
Коли Cashful не підійде: якщо ви хочете, щоб операції автоматично завантажувалися з банку, якщо у вас Android чи Windows або якщо потрібно враховувати інвестиції.
Питання
Як найпростіше вести облік доходів і витрат?
Записуйте кожну суму одразу в те, що завжди з вами, використовуйте 8–12 широких категорій і раз на тиждень витрачайте 10 хвилин на підсумки. Для більшості таким інструментом стає телефон: нотатки або застосунок для обліку зі швидким введенням, наприклад Cashful, де витрату можна записати голосом чи за фото чека.
Скільки категорій потрібно для обліку витрат?
Почніть із 8–12 категорій витрат і приблизно 3 категорій доходів. Що менше категорій, то зрозуміліші підсумки місяця і швидше введення. Діліть категорію, лише коли хочете ухвалити щодо неї рішення, а якщо «Інше» виросло більш ніж на десяту частину витрат, винесіть із нього найбільшу статтю.
Чи підходить правило 50/30/20 усім?
Це відправна точка, а не закон. Дохід після податків ділиться на 50% обов’язкових витрат, 30% бажаних і 20% на заощадження та борги. Якщо житло дороге, обов’язкове може займати більше половини, і пропорція 60/20/20 цілком реальна. Спершу місяць просто ведіть облік, а потім підберіть частки під свої справжні цифри.
Як вести сімейний бюджет удвох?
Спершу домовтеся про модель: спільні гроші, окремі або спільний фонд на спільні витрати плюс особисті гроші. Вирішіть, хто що записує, використовуйте ті самі категорії й раз на місяць разом дивіться на підсумки. Особисті гроші кожного й одна спільна ціль допомагають уникати сварок. У Cashful Pro спільні простори дають сім’ї бачити один бюджет, запрошені мають доступ лише для перегляду.
Чи можна вести облік особистих фінансів безкоштовно?
Так. Блокнот і таблиця нічого не коштують, а в багатьох застосунків є безкоштовні тарифи. Безплатний тариф Cashful не обмежений у часі: ручне введення без обмежень, доходи, витрати й перекази, до 3 рахунків і 2 валют, синхронізація iCloud, віджети, Siri й застосунок для Apple Watch. Cashful Pro додає безлімітне голосове введення й сканування чеків, повну аналітику та спільні простори.
Завантажте Cashful і ведіть облік доходів і витрат за секунди: голосом, за фото чека або з клавіатури-калькулятора.
Завантажити Cashful